К вам пришёл клиент из другой страны. Он хочет купить ваш курс, заказать консультацию или оплатить партию товара. Радость от нового заказчика быстро сменяется вопросом: «А как мне получить от него деньги?».
Ситуация с международными переводами сегодня меняется быстро. Карты уехавших родственников работают нестабильно, привычные SWIFT-переводы стали долгими и дорогими, а про «криптовалюту» многие просто боятся даже думать. В итоге потенциальная прибыль утекает сквозь пальцы, потому что нет простого и понятного способа как принимать оплату из-за рубежа в 2026.
В этой статье я собрал практический обзор вариантов, которые реально работают прямо сейчас. Разберём, какие схемы подходят для самозанятых, ИП и компаний, какие документы нужны, какие риски существуют и как правильно объяснить клиенту-иностранцу, что ему делать, чтобы вы получили свои деньги.
Что изменилось в 2026 году: краткая картина международных платежей
Давайте честно: универсального и простого способа, как раньше, когда можно было просто отправить ссылку на оплату картой Visa или Mastercard, больше нет. Санкции и ограничения затронули платёжную инфраструктуру. Но бизнес не остановился, и появились работающие альтернативы.
Сегодня платежи из-за границы в Россию возможны, но требуют чуть больше подготовки. Ключевая проблема — это найти надёжный канал, по которому деньги дойдут до вас, а клиент не потеряет желание платить из-за сложностей.
Все текущие способы можно разделить на несколько групп:
- Прямые банковские переводы (валютные или рублёвые).
- Платежи через платёжные агрегаторы, которые сохранили возможность принимать иностранные карты.
- Использование криптовалют как транзитного моста.
- Расчёты через дружественные или нейтральные юрисдикции.
Какой вариант выбрать — зависит от вашего статуса (самозанятый, ИП, юрлицо), суммы и страны клиента. Давайте разбираться по порядку.
Вариант 1: Для самозанятых и экспертов (работа с физлицами)
Если вы самозанятый, продаёте консультации, курсы, дизайн или другие услуги иностранцам, вам нужен максимально простой способ. Оформлять сложные валютные контракты ради разового платежа в 100–200 евро — бессмысленно.
Как это работает сейчас:
Многие российские платёжные сервисы, включая Продамус, сохранили возможность принимать карты иностранных банков (не только российских). Вы просто создаёте платёжную ссылку на свой товар или услугу и отправляете её клиенту в мессенджер или на почту. Клиент переходит по ссылке, вводит данные своей карты (Visa, Mastercard и др.) — и деньги приходят вам.
Что важно знать:
- Комиссия. Она может быть чуть выше, чем за платежи по российским картам, и зависит от типа бизнеса и оборота.
- Валюта. Часто деньги приходят в рублях по внутреннему курсу сервиса. Нужно учитывать эту конвертацию.
- Документы. Вы как самозанятый по-прежнему формируете чек через приложение «Мой налог». Сервис выдаёт вам отчётность.
Этот способ идеален для фрилансеров, консультантов, онлайн-школ. В разделе «Самозанятым» на сайте Продамус подробно описан процесс подключения и есть важное примечание: сервис работает с нерезидентами РФ, у которых есть ВНЖ, что говорит о глубокой проработке международных сценариев.
Вариант 2: Для ИП и онлайн-бизнеса (регулярные продажи)
Если у вас интернет-магазин, вы продаёте цифровые товары или оказываете услуги на постоянной основе, вам нужно более системное решение. Просто отправлять ссылки вручную при сотне заказов в день не получится.
Как это работает сейчас:
Вы подключаете к своему сайту или боту платёжный агрегатор, который умеет принимать иностранные карты. Продамус, например, позиционирует себя как сервис для приёма платежей «из России и из-за границы». Это значит, что вы интегрируете виджет или используете API, и ваши покупатели из других стран могут платить привычными для них способами.
Что важно знать:
- География. Уточните, карты каких стран принимает сервис. Обычно это большинство стран СНГ, Европы, Азии, но могут быть нюансы.
- Валютный контроль. Как ИП, вы должны соблюдать валютное законодательство. Если деньги приходят в рублях от российского посредника (агрегатора), это упрощает ситуацию — валютного контроля нет, вы получаете рубли на свой рублёвый счёт.
- Договор. Вам нужен договор с платёжным сервисом, где прописаны условия. Это легально и прозрачно для налоговой.
Этот вариант подходит для масштабируемого бизнеса. Подробнее про подключение и сценарии для предпринимателей можно посмотреть в разделе «ИП».
Вариант 3: Для юрлиц и крупных контрактов (B2B)
Если вы компания (ООО) и продаёте услуги или товары другим компаниям за рубежом, суммы там обычно крупные, и здесь уже не обойтись без классического валютного перевода или его современных альтернатив.
Основные схемы для B2B:
- Валютный перевод (SWIFT). Классика. Вы выставляете инвойс (счёт) иностранному партнёру, он идёт в свой банк и инициирует перевод. Деньги идут от 3 до 10 дней, комиссии могут быть высокими, а банки могут «заворачивать» платежи из-за санкционных рисков.
- Переводы в рублях через дружественные банки. Сегодня многие банки в странах ЕАЭС (Казахстан, Армения, Белоруссия) и дружественных странах открывают счета в рублях и проводят платежи в рублях через российскую платёжную систему. Это быстрее и дешевле SWIFT.
- Платежи через сервисы-посредники. Есть специализированные компании, которые помогают структурировать платежи, открывать счета в других юрисдикциях и проходить валютный контроль.
Что важно знать для юрлиц:
- Валютный контроль. Это главная головная боль. Нужно идеально оформлять контракты, инвойсы, акты, чтобы не нарушить 173-ФЗ.
- Паспорт сделки. Если сумма контракта превышает эквивалент 3 млн рублей (для импорта услуг) или выше (для других видов), нужно оформлять паспорт сделки в уполномоченном банке.
- ОКВЭД. Ваш вид деятельности должен позволять экспорт услуг или товаров.
Для компаний, которые регулярно работают с зарубежными контрагентами, важно выстроить понятный и надёжный процесс. В разделе «Юрлица» описан общий подход к приёму платежей, а для международных расчётов лучше проконсультироваться со своим банком или специализированными сервисами, которые предлагают комплексное сопровождение ВЭД.
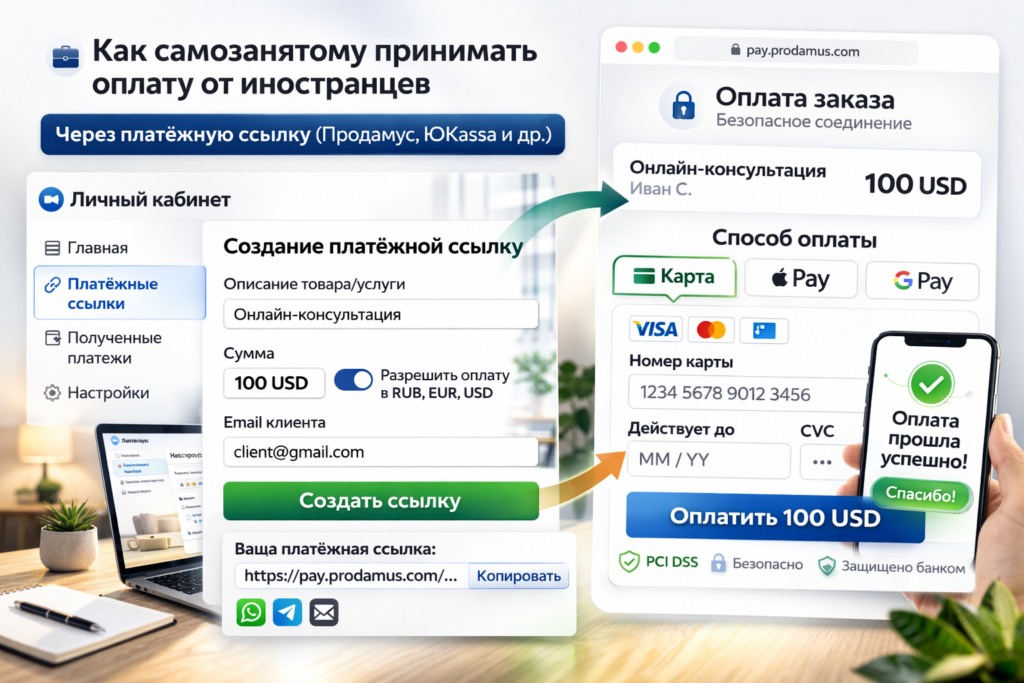
Таблица: Сравнение способов приёма международных платежей
Чтобы вам было проще сориентироваться, я собрал основные варианты в одну таблицу.
| Способ / Канал | Кому подходит | Срок зачисления | Комиссии | Основные риски / Нюансы |
| Платежи через российские агрегаторы (Продамус и др.) | Самозанятым, ИП, малым компаниям за услуги/цифровые товары | От нескольких минут до 1-2 дней | Зависит от сервиса и оборота (индивидуально) | Не все страны могут быть доступны; деньги приходят в рублях. Плюс: минимальная бюрократия. |
| SWIFT-перевод (валюта) | Юрлицам и ИП для крупных B2B-контрактов | От 2 до 10 рабочих дней | Высокие (от 20 до 100+ $ за перевод) | Долго, дорого, высокий риск блокировки или возврата платежа банком. Нужен валютный контроль. |
| Переводы в рубли через счета в дружественных странах | Юрлицам и ИП, готовым открывать счета за рубежом | 1-3 рабочих дня | Средние | Требуется открытие счёта в другой стране и юридическое сопровождение. |
| Криптовалюта (USDT, USDC) | Технически подкованным предпринимателям, физлицам | Минуты | Низкие | Высокая волатильность (если не стейблкоины), вопросы с юридической чистотой и выводом в рубли. |
Как выставить счёт иностранцу: 3 рабочих шаблона
Вне зависимости от способа оплаты, вам нужно как-то объяснить клиенту, что делать. Вот три коротких шаблона для разных ситуаций.
Шаблон 1. Для оплаты по ссылке (через агрегатор):
«Здравствуйте, [Имя]! Спасибо за заказ. Для оплаты я отправил вам защищённую платёжную ссылку на email [email]. Просто перейдите по ней, выберите удобный способ оплаты (карта или другой метод) и завершите платёж. После оплаты чек и доступ к [товару/услуге] придут автоматически. Ссылка действительна 24 часа.»
Шаблон 2. Для банковского перевода (инвойс):
«Уважаемый [Имя], во вложении к этому письму вы найдёте инвойс (счёт) на оплату наших услуг по контракту №[номер]. Все реквизиты для международного перебора указаны в инвойсе. Пожалуйста, убедитесь, что в назначении платежа указан номер инвойса. После поступления денег на наш счёт мы направим вам закрывающие документы.»
Шаблон 3. Для уточнения способа (если клиент спрашивает):
«Мы принимаем оплату из-за границы двумя основными способами:
- Прямая оплата картой (Visa/Mastercard) по защищённой ссылке. Это самый быстрый способ. Я могу отправить вам такую ссылку.
- Банковский перевод по реквизитам. Это может занять 3-5 рабочих дней и потребовать оплаты комиссии банка.
Какой вариант вам удобнее?»
Документы, которые нужно хранить при международных расчётах
Независимо от способа получения денег, у вас должны быть документы, объясняющие происхождение средств. Особенно это важно для прохождения валютного контроля и для налоговой.
- Контракт (договор) с иностранным контрагентом. Даже если это разовая услуга, лучше оформить договор оферты на сайте или подписанный скан.
- Инвойс (счёт). Документ, который вы выставили клиенту с описанием услуги/товара, суммой и реквизитами.
- Акт выполненных работ / товарная накладная. Подтверждение, что вы всё исполнили.
- Подтверждение оплаты от банка или платёжного сервиса. Выписка по счёту, где видно поступление.
- Паспорт сделки (для крупных B2B-контрактов в банке).
Вместо заключения: не отказывайтесь от иностранных клиентов
Да, как принимать оплату из-за рубежа в 2026 — вопрос не с одним простым ответом. Но это не значит, что нужно отказываться от денег. Ситуация сложная, но не безнадёжная.
Начните с самого простого: если вы самозанятый или небольшой ИП, попробуйте принять платёж от иностранца через российский платёжный сервис, который декларирует такую возможность. В 99% случаев это сработает, если клиент из «дружественной» или нейтральной страны.
Если вы компания с крупными контрактами, ваш путь — через валютный контроль, открытие счетов в дружественных юрисдикциях и тщательную юридическую подготовку.
Не бойтесь спрашивать своих клиентов, как им удобнее платить. Часто они сами подсказывают работающие в их стране способы. Главное — показать, что вы открыты к диалогу и готовы принять деньги любым легальным способом.
Хотите протестировать самый простой вариант — приём иностранных карт по ссылке? Подключайте Продамус и узнайте индивидуальные условия для вашего бизнеса. Ваши иностранные клиенты уже ждут, когда вы скажете им «Да, мы можем принять оплату».
Часто задаваемые вопросы (FAQ)
1. Могу ли я как самозанятый принимать оплату в валюте на свой счёт?
Как самозанятый вы можете получать переводы только в рублях на свой рублёвый счёт (карту) в российском банке. Если платёж приходит в валюте, банк обязан её конвертировать по своему курсу. Либо вы используете платёжные сервисы, которые отдают вам рубли.
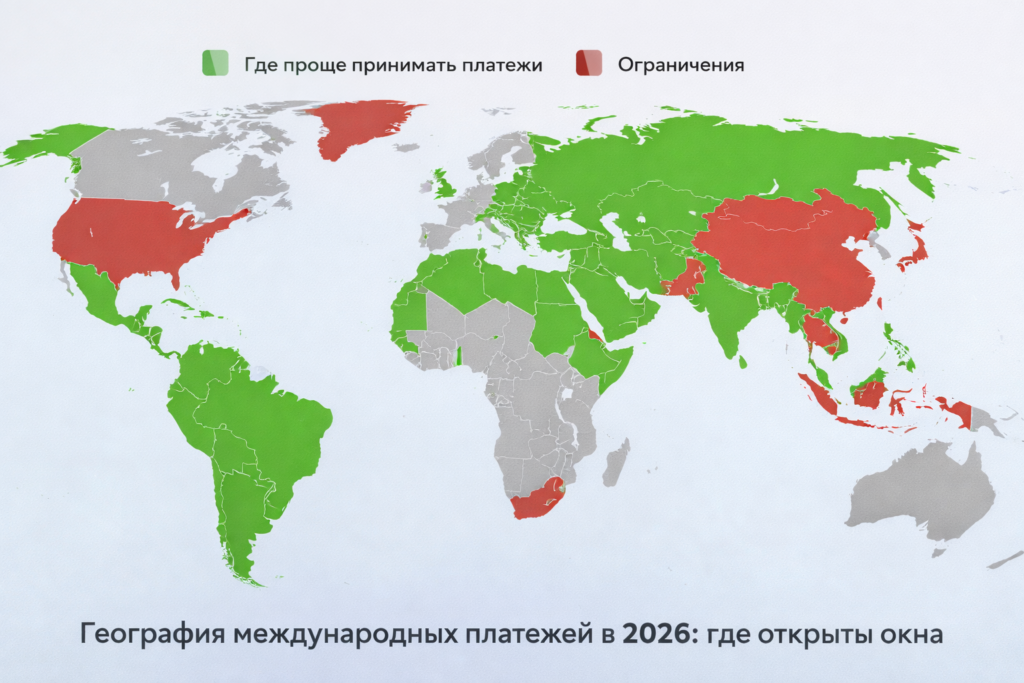
2. Какие страны сегодня самые простые для приёма платежей из-за рубежа?
Проще всего принимать платежи из стран СНГ (Белоруссия, Казахстан, Армения, Киргизия), а также из многих стран Азии (Турция, Китай, Индия, Вьетнам) и Латинской Америки. С Европой и США могут быть сложности из-за санкционной политики банков.
3. Что такое «зарплатный» SWIFT и чем он отличается от обычного?
Это устаревшее понятие. Сейчас любой SWIFT-перевод физлицу может считаться «зарплатным», если он идёт от иностранного работодателя. Для бизнеса же все переводы — это либо оплата по контракту, либо нет. Важно правильно указывать назначение платежа.
4. Нужно ли платить налог с валютной выручки?
Да, нужно. Вы обязаны задекларировать полученный доход (в рублях по курсу ЦБ на день получения) и заплатить налог в соответствии с вашей системой налогообложения. Самозанятые платят налог на профессиональный доход, ИП на УСН — 6% и т.д.
5. Что такое паспорт сделки и когда он нужен?
Паспорт сделки — это документ валютного контроля, который оформляется в банке при экспортном контракте на сумму, превышающую эквивалент 3 млн рублей (для некоторых видов услуг) или 6 млн рублей (для товаров). Без него банк не пропустит валютный платёж.
6. Может ли клиент оплатить мне криптовалютой?
Технически — да, вы можете получить криптовалюту (например, USDT) на свой кошельки. Но юридически это сложный путь: нужно потом выводить крипту в рубли через обменники или биржи, что может вызвать вопросы у банка и налоговой. Для разовых сумм это вариант, но для системного бизнеса — рискованно.
7. Какие комиссии за международные переводы через платёжные агрегаторы?
Комиссии обычно обсуждаются индивидуально и зависят от оборота, типа бизнеса и стран, откуда приходят платежи. Часто они выше, чем за внутренние российские платежи, но ниже, чем за классический SWIFT.
8. Что делать, если банк отклонил входящий международный платёж?
Нужно связаться со своим банком и узнать точную причину отказа. Часто это связано с неправильно заполненным назначением платежа или отсутствием паспорта сделки. Свяжитесь с отправителем, уточните данные и попросите его инициировать платёж заново с корректными реквизитами.
9. Как быть, если я хочу принимать оплату из недружественных стран (США, ЕС)?
Это самый сложный сценарий. Часто используются переводы через компании-посредники в третьих странах, открытие счетов в банках дружественных стран или работа через криптовалюту. Рекомендуется проконсультироваться с юристом, специализирующимся на международном праве и ВЭД.