Представьте: клиент давно хочет ваш курс, но цена «кусается». Или выбрал в магазине дорогой телефон, но до зарплаты ещё неделя. В обычной ситуации вы бы его потеряли. Но если у него есть возможность заплатить не сразу, а разбить сумму на части — сделка состоится.
Это не магия, а работа современных финансовых инструментов: BNPL оплата частями для бизнеса (Buy Now Pay Later — «купи сейчас, плати потом») и классическая банковская рассрочка. Всё больше предпринимателей подключают их, чтобы увеличить средний чек и продажи.
Но работает это не для всех и не всегда. Если подключить «Долями» или «Яндекс Сплит» просто потому, что «все так делают», можно и не увидеть роста выручки, а только заплатить комиссии. В этой статье я расскажу, как понять, нужна ли вам оплата частями, как посчитать экономику, какой сервис выбрать и как правильно предложить это клиенту.
BNPL или банковская рассрочка: в чём разница для вас и клиента
Прежде чем подключать, давайте разберёмся, что вообще предлагают клиенту разные сервисы. Для покупателя всё выглядит похоже: он платит не сразу, а частями. Но для бизнеса механика и комиссии отличаются кардинально.
BNPL-сервисы («Долями», «Плати частями», «Сплит»)
Это самый популярный тренд последних лет. Клиент оплачивает первую часть (обычно 25% от суммы) сразу, а оставшиеся три части списываются автоматически с его карты с интервалом в 1-2 недели.
- Для клиента: Без переплат, без процентов, быстрое одобрение (часто в пару кликов). Нужна только карта.
- Для вас (бизнеса): в Prodamus.Частями вы получаете деньги после каждой оплаты клиента от сервиса-партнёра (за вычетом комиссии). Все риски невозврата клиент берёт на себя сервис. Комиссия обычно выше, чем за обычный эквайринг (например, 3-6%), но это плата за гарантированное получение денег и рост конверсии.
Банковская рассрочка
Клиент оформляет кредит или рассрочку через банк-партнёр (Т-Банк, «Халва» и др.). Банк проверяет платёжеспособность клиента и принимает решение.
- Для клиента: Возможность растянуть платежи на длительный срок (от 3 до 12 месяцев и более). Часто действительно 0% переплаты для клиента за счёт партнёрской программы магазина.
- Для вас (бизнеса): Банк перечисляет оплату продавцу по условиям договора. Комиссия может быть ниже, чем у BNPL, особенно если речь о длинных рассрочках, но одобрение клиентов ниже. Процесс для клиента чуть дольше, нужно заполнить заявку.
Какой вариант выбрать? Если у вас недорогой товар (до 10-15 тысяч рублей) — лучше работают BNPL. Если дорогой (от 20-30 тысяч) — стоит подключать и банковские рассрочки. Многие платёжные сервисы, такие как Продамус, позволяют подключить и те, и другие в одном месте.
Когда BNPL/рассрочка реально увеличивает продажи: 3 ключевых критерия
Не каждый товар или услуга «выстрелят» с опцией оплаты частями. Вот три условия, при которых эффект будет максимальным.
1. Критерий «боли»: высокая цена относительно дохода аудитории
Если ваш продукт стоит дороже, чем клиент обычно готов отдать за один раз, — это идеальный кандидат. Курсы за 30-50 тысяч, дорогая техника, турпутёвки, абонементы в фитнес, лечебные программы. Клиент хочет, но ему психологически трудно расстаться с крупной суммой. Рассрочка снимает этот барьер.
2. Критерий импульса: эмоциональные или срочные покупки
BNPL-сервисы особенно хороши для импульсных покупок. Клиент видит красивую вещь, хочет её здесь и сейчас. Возможность заплатить всего 25% подогревает это желание и не даёт остыть. Одежда, обувь, косметика, товары для дома — здесь «Долями» работает отлично.
3. Критерий доверия: нивелирование рисков для клиента
Для услуг, где есть предоплата, рассрочка может стать знаком доверия. Например, клиент боится платить 50 тысяч за курс сразу, вдруг школа закроется. А заплатить 12,5 тысяч в момент старта и потом ещё три раза — не так страшно. Он чувствует себя защищённее. Кстати, в Продамус есть собственная программа Prodamus.Частями, где одобряемость достигает 95%, что особенно важно для ниш с высокими чеками.
Экономика подключения: считаем маржу и комиссии
Самое опасное в подключении рассрочек — не посчитать, как комиссия ляжет на вашу маржу. Если ваша чистая прибыль с товара 10%, а комиссия BNPL — 5%, то подключать, конечно, можно, но надо понимать, что значительная часть прибыли уйдёт на комиссию. Однако это часто компенсируется ростом объёма продаж.
Что нужно учесть при расчётах:
- Ваша маржинальность. Рассрочка имеет смысл, если даже после вычета комиссии вы остаётесь в плюсе. Для низкомаржинальных товаров (продукты, масс-маркет) это может быть критично. Для высокомаржинальных (обучение, софт, услуги) — отлично.
- Рост среднего чека. Часто клиент, видя возможность платить частями, выбирает более дорогой товар или тариф («Возьму не базовый, а расширенный, раз платить помесячно»). Это нужно отслеживать.
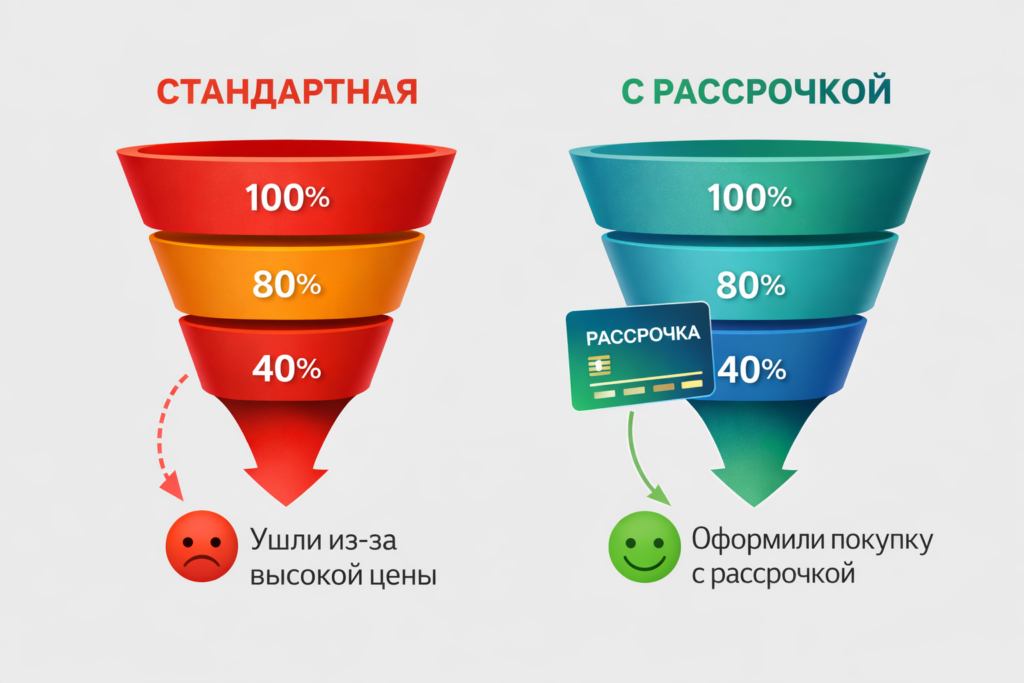
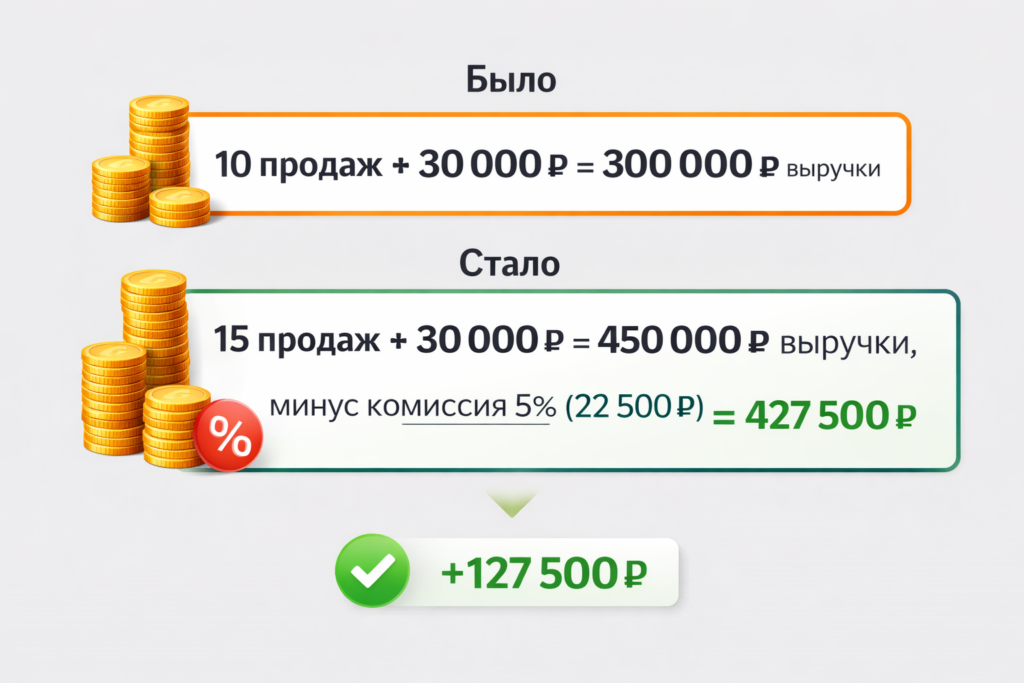
- Рост конверсии. Главная выгода — в увеличении процента покупателей. Если раньше из 100 человек покупали 10, а с рассрочкой стали покупать 15, то рост выручки перекрывает комиссию.
Пример: для заказа 30 000 ₽ тариф Prodamus.Частями на 3 месяца составляет 8,5%, то есть 2 550 ₽. Клиент вносит платежи по графику, а продавец получает деньги после каждой оплаты клиента.
Как презентовать клиенту, чтобы он выбрал рассрочку
Мало просто поставить галочку в настройках. Нужно правильно рассказать об этом клиенту. Сделайте опцию оплаты частями заметной и привлекательной.
- На странице товара/услуги. Не прячьте информацию в подвал. Разместите баннер или иконки сервисов («Долями», «Сплит», «Плати частями») рядом с ценой. Напишите: «Или 4 платежа по 2 500 ₽». Это сразу показывает выгоду.
- В корзине и на оплате. Сделайте переключатель способов оплаты, где рядом с картами и СБП будут кнопки BNPL-сервисов. Клиент должен видеть этот выбор.
- В рекламных текстах. Используйте это как преимущество: «Курс можно оплатить частями без переплат», «Рассрочка 0% от банка-партнёра».
- В личном общении. Если менеджер общается с клиентом в чате, он может мягко напомнить: «Кстати, у нас есть удобная оплата частями — можно разбить сумму на 4 платежа».
Главное — говорить на языке выгоды для клиента: «Вам не нужно ждать зарплаты», «Начните пользоваться сейчас, а платите потом», «Без процентов и переплат». Подробнее про выстраивание таких продаж, особенно если у вас ещё нет полноценного сайта, можно посмотреть в кейсе «Продажи без сайта» — там как раз показано, как платёжные ссылки и дополнительные опции увеличивают конверсию.
Как избежать проблем с BNPL и рассрочками
Инструмент мощный, но требует аккуратности. Вот главные риски и как их избежать.
- Риск: Неплатежи клиентов. В случае с BNPL-сервисами этот риск лежит на них. Вы свои деньги получили. В случае с банковской рассрочкой — тоже. Так что с этой стороны всё чисто.
- Риск: Возвраты товаров. Здесь нужно быть внимательным. Если клиент вернул товар, оплаченный через BNPL, вы должны вернуть деньги сервису. Процедура возврата обычно отлажена, но важно соблюдать правила конкретного сервиса.
- Риск: Плохой клиентский опыт. Если у клиента что-то пойдёт не так с сервисом рассрочки (списания, ошибки), он может винить вас. Важно иметь контакты поддержки BNPL-провайдера и уметь перенаправить клиента.
- Риск: Запрещённые товары. У BNPL-сервисов есть списки товаров и услуг, которые нельзя продавать в рассрочку (часто — оружие, табак, финансовые услуги). Ознакомьтесь с ними заранее.
- Риск: Мошенничество. К сожалению, схемы с использованием рассрочек тоже бывают. Используйте антифрод-системы вашего платёжного провайдера и будьте внимательны к подозрительным заказам (например, несколько одинаковых дорогих заказов на один номер).
Для индивидуальных предпринимателей подключение всех этих опций когда-то было настоящим квестом с договорами и интеграциями. Сейчас всё проще. В разделе «ИП» на сайте Продамус показано, что можно начать с простых ссылок и постепенно подключать нужные инструменты, включая рассрочки, без сложной бюрократии.
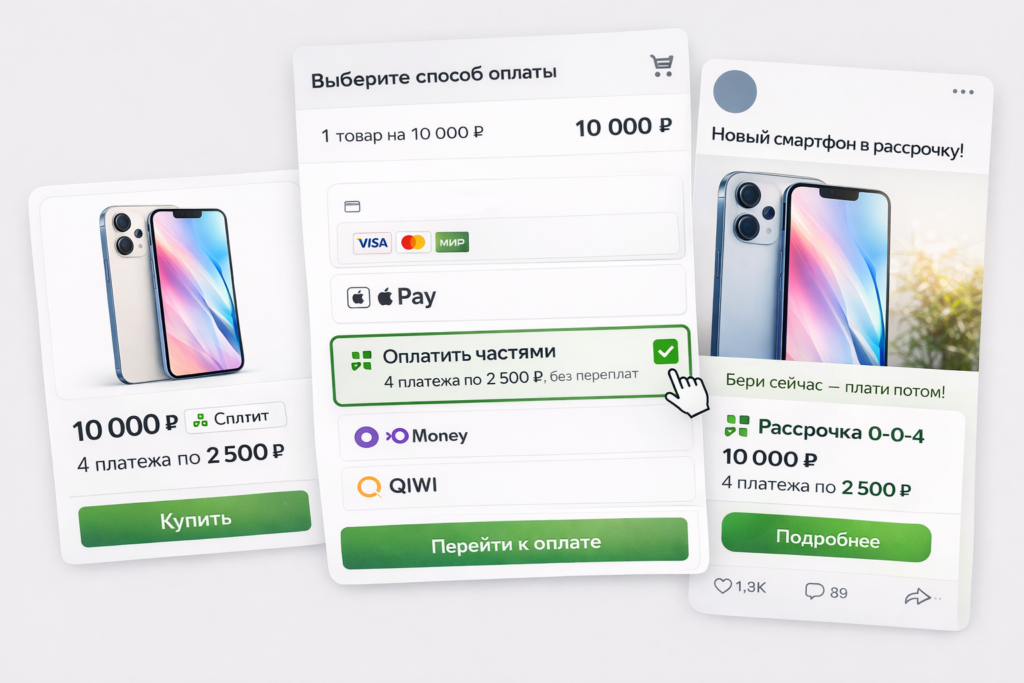
Таблица: Сравнение популярных BNPL-сервисов и рассрочек в РФ
Чтобы вам было проще ориентироваться, я собрал основные варианты в одну таблицу. Условия могут меняться, но общая логика понятна.
| Сервис / Программа | Тип | Срок для клиента | Комиссия для бизнеса | Что важно знать |
| «Долями» | BNPL | 4 платежа по 25% (раз в 2 недели) | Выше среднего (зависит от категории) | Очень высокая одобряемость, удобно для онлайн и офлайн. |
| «Плати частями» от Т-Банка | BNPL | 4-6 платежей, часто первые списания с интервалами | Средняя | Интегрирован с экосистемой Т-Банка. |
| «Сплит» от Яндекса | BNPL | 4 платежа (каждые 2 недели) | Средняя | Работает на многих площадках Яндекса, удобно для магазинов на Яндекс.Маркете. |
| Банковские рассрочки (Т-Банк, «Халва» и др.) | Банковская рассрочка/кредит | От 3 до 12 месяцев и более | Часто ниже, чем BNPL, но зависит от банка | Требуется проверка клиента банком, одобрение ниже, но сроки длиннее. |
| Prodamus.Частями | Внутренняя рассрочка | Гибкие условия, клиент платит от 10% | Обсуждается индивидуально | В Prodamus.Частями вы получаете деньги после каждой оплаты клиента. Одобряемость до 95% — идеально для онлайн-школ и услуг. |
Вместо заключения: ваш следующий шаг
BNPL оплата частями для бизнеса и банковские рассрочки — это не просто дань моде, а реальный способ увеличить продажи и средний чек. Но подходить к ним нужно с умом: проанализировать свой продукт, посчитать экономику и выбрать подходящие сервисы.
Для юридических лиц с большими оборотами и сложной структурой продаж это особенно актуально — здесь важна бесшовная интеграция с отчётностью и возможность подключить сразу несколько инструментов. В разделе «Юрлица» как раз описан сценарий для масштабирования, когда каждый процент конверсии приносит ощутимые деньги.
Не бойтесь пробовать. Начните с одного BNPL-сервиса, например «Долями», и посмотрите на динамику продаж за месяц. Скорее всего, вы удивитесь, сколько клиентов готовы были купить, но не могли сделать это сразу. Хотите подключить все инструменты рассрочки в пару кликов и без лишних договоров? Подключайте Продамус и начните принимать платежи, которые не знают слова «дорого».
Часто задаваемые вопросы (FAQ)
1. Какая комиссия за BNPL-сервисы для бизнеса?
Для Prodamus.Частями тариф составляет 8,5% на 1,5 и 3 месяца, 10% на 6 месяцев, 14% на 10 месяцев и 15% на 12 месяцев. Она зависит от конкретного сервиса, категории товара и оборота. Обычно она выше, чем за обычный эквайринг, но это плата за гарантированное получение денег и рост продаж.
2. Когда клиент получит товар, если платит частями?
По правилам BNPL-сервисов, продавец обязан передать товар или оказать услугу сразу после получения первого платежа. Клиент не должен ждать, пока пройдут все списания. Это его право и ваш стимул.
3. Что будет, если клиент перестанет платить по графику BNPL?
Это проблема сервиса, а не ваша. Порядок выплат и работа с задолженностью зависят от выбранного сервиса. В Prodamus.Частями деньги поступают продавцу после каждой оплаты клиента.
4. Могу ли я подключить оплату частями, если у меня ИП и небольшой интернет-магазин?
Да, и это очень просто. Вам не нужно заключать отдельные договоры с каждым BNPL-сервисом. Достаточно подключить платёжный агрегатор (например, Продамус), который уже имеет интеграции со всеми популярными сервисами. Вы ставите одну галочку в настройках, и всё работает.
5. Увеличивает ли рассрочка средний чек?
Да, это один из главных эффектов. Клиент, видя, что может платить частями, часто выбирает более дорогой товар, тариф или добавляет ещё один товар в корзину. Вместо базового курса берёт расширенный, вместо обычных кроссовок — более дорогую модель.
6. Какие товары нельзя продавать в рассрочку через BNPL?
У каждого сервиса есть стоп-лист. Обычно это: оружие, алкоголь, табак, лекарства, финансовые услуги, драгоценные металлы. Также могут быть ограничения по продажам между юрлицами. Перед подключением ознакомьтесь с правилами.
7. Нужно ли возвращать комиссию BNPL-сервису, если клиент вернул товар?
Да. Если клиент оформляет возврат, вы обязаны вернуть сервису всю сумму, которую он вам перечислил. Сервис, в свою очередь, вернёт клиенту уже уплаченные им части. Комиссия сервиса обычно не возвращается (или возвращается частично, в зависимости от правил). Это нужно учитывать в экономике.
8. Как долго ждать одобрения от банка при банковской рассрочке?
Обычно от нескольких минут до нескольких часов. Клиент заполняет короткую анкету на сайте, и банк принимает решение в онлайн-режиме. Это быстрее, чем классический кредит, но дольше, чем мгновенное одобрение BNPL.
9. Что такое Prodamus.Частями и чем это отличается от других?
Это внутренняя программа рассрочки от платёжного сервиса Продамус. Клиент платит первую часть (например, 10-25%), а в Prodamus.Частями вы получаете деньги после каждой оплаты клиента. Одобряемость очень высокая (до 95%), что особенно ценно для онлайн-школ, курсов и услуг, где классические банки часто отказывают.