Что меняет налоговая реформа 2026: повышение НДС и новые лимиты УСН
Повышение НДС с 2026 года (22%): кого касается и когда применять
Почему дата отгрузки важнее оплаты
Длящиеся договоры и прайсы, подписанные «по старым правилам»
НДС на УСН с 2026 года: лимит 20 млн и что меняется в обязанностях
Когда освобождение от НДС сохраняется автоматически
Если лимит превышен в 2026 году
Счета-фактуры и декларация НДС на УСН 2026: что добавится в рутину
Ставки НДС 5% и 7% для УСН 2026 и обычная ставка 22%: как выбрать
Три быстрых ориентира, которые помогают не ошибиться
Таблица: как обычно выбирают ставку НДС на УСН в 2026 году
Важный нюанс про 5% и 7%
Новые лимиты УСН 2026: доходы, основные средства и переход
Как подготовиться к НДС на упрощёнке: что сделать до 1 января 2026
Как пересчитать цены и договоры из-за НДС и не потерять маржинальность
Два честных сценария, которые стоит посчитать заранее
Формулировка для договора, которую часто берут за основу
Кассовые разрывы и вопрос «кто платит НДС»
Итоги: как пройти реформу 2026 спокойно и без потерь
FAQ
Если вы на УСН и привыкли жить без НДС, 2026 год легко может стать точкой, где «вдруг стало сложнее». Не потому что бизнес стал хуже. А потому что правила игры меняются сразу в нескольких местах, и мелкие недонастройки начинают стоить денег.
Хорошая новость в том, что к реформе можно подготовиться заранее. Если разложить изменения по полочкам, станет ясно, что именно делать до 1 января 2026, как выбрать ставку, как пересчитать цены и как не поймать штрафы из-за банальной забывчивости в документах.
Что меняет налоговая реформа 2026: повышение НДС и новые лимиты УСН
В реформе сразу два крупных блока, которые напрямую влияют на прибыль и на то, как вы выставляете счета клиентам.
- Повышение НДС с 2026 года (22%)
Базовая ставка увеличена до 22%. В переходный период критично понимать, к какой дате привязана ставка и как это отражается в договорах. - НДС на УСН с 2026 года: лимит 20 млн
Освобождение от НДС становится гораздо более «узким». Если доходы выше порога, появляется НДС-учёт, счета-фактуры и декларация. Для многих это новая операционная реальность. - Ставки НДС 5% и 7% для УСН 2026 и выбор сценария
Появляется развилка: пониженные ставки без вычетов или общие ставки с вычетами. Выбор зависит от ваших клиентов, закупок и маржинальности. - Новые лимиты УСН 2026 (доходы/ОС/переход)
Меняются пороги по доходам и остаточной стоимости основных средств, а для компаний важен лимит выручки за 9 месяцев для перехода.
Повышение НДС с 2026 года (22%): кого касается и когда применять
Повышение ставки всегда выглядит «всего на 2 пункта». Но в деньгах и в переговорах с клиентами это заметнее, чем кажется. Особенно в B2B, где все привыкли к цифрам в договорах и фиксированным бюджетам.
Важно: ставка 22% применяется к отгрузкам и актам, которые относятся к 2026 году. В переходный период ключевой критерий именно дата отгрузки или оказания услуги, а не момент оплаты.
Почему дата отгрузки важнее оплаты
Типичная ловушка выглядит так: деньги пришли в декабре, отгрузка в январе. Или наоборот. В НДС-логике это два разных мира.
Чтобы не попасть на «внезапную доплату», заранее проверьте:
- какие договоры и поставки переходят через границу года
- где у вас авансы и частичные оплаты
- где у вас длительные услуги с этапами и актами
Если у вас много оплат по ссылке, по счетам и частями, особенно важно, чтобы бухгалтерия и продажи одинаково понимали, что считается «реализацией» в вашем бизнесе: товар, акт, этап, закрывающие.
Длящиеся договоры и прайсы, подписанные «по старым правилам»
Если в договоре цена сформулирована как «включая НДС 20%», а поставка или оказание услуги уезжает в 2026 год, нужно заранее понять, как вы оформите изменение ставки и не съедите ли маржу. Это вопрос не только налога, но и переговоров с клиентом.
НДС на УСН с 2026 года: лимит 20 млн и что меняется в обязанностях
Главный психологический шок для малого бизнеса в том, что «упрощёнка» перестаёт быть синонимом «точно без НДС». С 2026 года освобождение от НДС завязано на порог доходов 20 млн.
Когда освобождение от НДС сохраняется автоматически
Если доходы за предыдущий год не превысили установленный порог, обязанность исчислять и уплачивать НДС обычно не возникает. И, что особенно важно, нет обязанности сдавать декларацию по НДС и вести книги продаж и покупок.
При этом у некоторых компаний даже при освобождении могут быть ситуации, когда НДС появляется «точечно». Например, если вы становитесь налоговым агентом или работаете с импортом. Это лучше обсудить заранее, если у вас нестандартные цепочки поставок.
Если лимит превышен в 2026 году
Если по итогам 2025 года вы укладывались в порог, но в 2026 году доходы превысили 20 млн, обязанность платить НДС возникает с 1 числа месяца, следующего за месяцем превышения.
Это важная формулировка. Она означает, что «порог» не просто для галочки. Его нужно мониторить по ходу года, а не вспоминать в декабре.
Отдельно: в реформе заложена логика постепенного ужесточения, и порог освобождения планово снижается в следующие годы. Поэтому даже если вы спокойно проходите 2026, стоит смотреть на траекторию бизнеса и не откладывать настройку процессов «на потом».
Счета-фактуры и декларация НДС на УСН 2026: что добавится в рутину
Если вы становитесь плательщиком НДС, появляется обязательная часть, которую нельзя «делать по настроению»:
- выставление счетов-фактур или УПД с корректной ставкой
- ведение книги продаж и, при выборе общих ставок, книги покупок
- сдача декларации по НДС по итогам квартала
- контроль сроков уплаты, чтобы не ловить пени и блокировки
На старте многие пугаются не самого налога, а того, что нужно выстроить дисциплину документов. Но когда процесс настроен, он становится такой же привычной частью бизнеса, как закрывающие по УСН.
Ставки НДС 5% и 7% для УСН 2026 и обычная ставка 22%: как выбрать
Если коротко, выбор сводится к вопросу: вам важнее простота или вычеты.
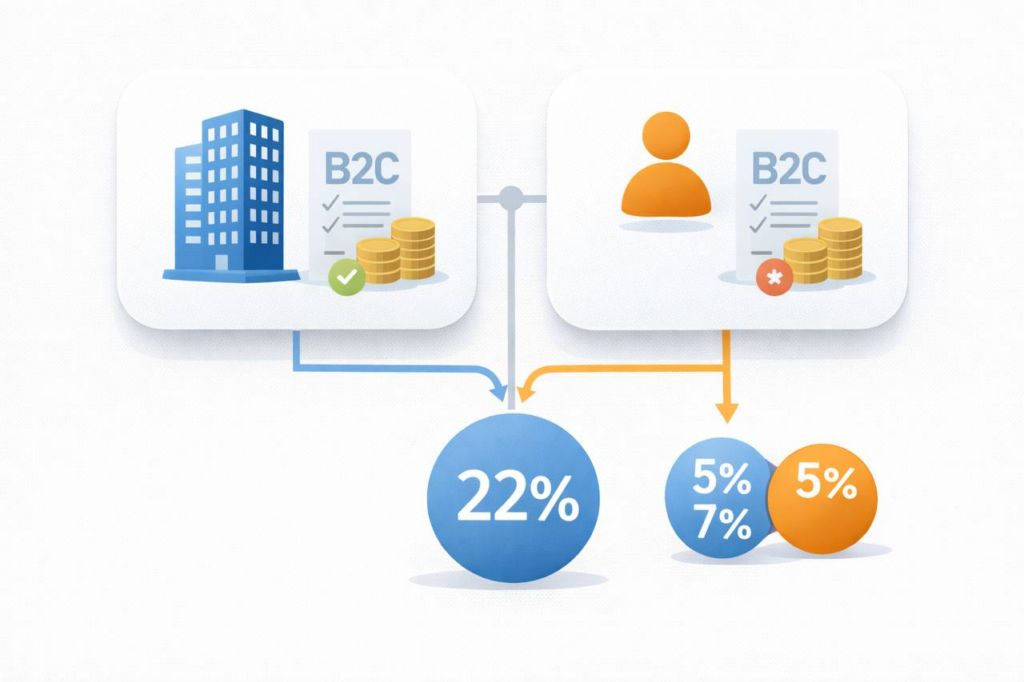
- Пониженные ставки 5% и 7% обычно выбирают те, кому важно минимально усложнить жизнь и кто не хочет уходить в сложные вычеты.
- Общая ставка 22% чаще подходит тем, кто работает с B2B, у кого много закупок с НДС, и кому важно уметь «забирать» входной налог через вычеты.
Три быстрых ориентира, которые помогают не ошибиться
- Клиенты — юрлица и им важны вычеты. Часто логичнее общая ставка.
- Клиенты — физлица и рынок чувствителен к цене. Чаще начинают со спецставки.
- Много закупок с НДС и «входной» налог большой. Вычеты могут удержать маржу.
Таблица: как обычно выбирают ставку НДС на УСН в 2026 году
| Сценарий | Кому чаще подходит | Плюсы | Минусы | Что придётся настроить |
| НДС 5% | B2C, услуги, низкий «входной» НДС | проще психологически, понятная ставка | вычетов нет, НДС ложится в маржу или в цену | счета-фактуры/УПД, книга продаж, декларация |
| НДС 7% | более высокий оборот в рамках УСН | ставка ниже 22%, понятная логика | ограничения, ставка выше 5% | то же, плюс контроль лимитов |
| НДС 22% | B2B, много закупок с НДС, важны вычеты | можно «отбивать» входной НДС, проще плательщикам НДС | выше нагрузка на учёт и контроль | книга покупок/продаж, сверки, ЭДО |
Важный нюанс про 5% и 7%
Спецставки выбирают не «на недельку». Обычно решение фиксируется надолго. Поэтому лучше принимать его не на эмоциях, а по расчётам: клиенты, маржа, закупки, договоры, сроки оплат.
Новые лимиты УСН 2026: доходы, основные средства и переход
Даже если тема НДС кажется главной, новые лимиты УСН 2026 тоже важны. Они влияют на то, где заканчивается упрощёнка и когда нужно думать о смене режима.
Что стоит проверить заранее:
- прогноз доходов на 2026 год
- остаточную стоимость основных средств, если у вас техника, транспорт, оборудование
- лимит выручки за 9 месяцев, если вы планируете переход на УСН
Здесь промах обычно не в математике, а в том, что смотрят «за год», а нужно — «за 9 месяцев».
Как подготовиться к НДС на упрощёнке: что сделать до 1 января 2026
Ниже не страшилка, а рабочий план. Его смысл простой: заранее снять неопределённость и не заходить в январь с вопросом «а мы вообще теперь с НДС или без».
- Посчитать доходы за 2025 и прогноз на 2026
- укладываетесь ли в лимит 20 млн
- насколько вероятно превышение в середине года
- есть ли сезонность, которая «подбрасывает» доход в один-два месяца
- Выбрать сценарий ставок
- B2B с юрлицами часто выгоднее вести на общей ставке, чтобы клиентам было проще с документами
- B2C чаще смотрит на 5% как на понятный старт
- если закупок с НДС много, выбор в пользу вычетов может удержать маржинальность
- Подготовить учёт и документы
- проверьте, умеет ли ваша система работать со ставкой 22% и со спецставками
- назначьте ответственного за счета-фактуры и контроль закрывающих
- решите вопрос с ЭДО, если его нет или он работает нестабильно
- Переупаковать коммерческие условия
- обновить прайс и понять, где цена «с НДС», а где «без»
- подготовить шаблоны допсоглашений к договорам
- продумать, как вы объясняете изменения клиентам без лишней бюрократии
- Спланировать деньги, чтобы не словить кассовый разрыв
НДС платится по итогам квартала, а деньги от клиентов могут приходить позже. Если у вас длинные отсрочки, риск разрыва растёт. Здесь помогает дисциплина оплат и понятная система приёма денег.
Если вы принимаете оплату от компаний, удобно сразу выстраивать процессы черезПриём платежей для юрлиц
А если вам важно быстро запустить оплату в проекте, можноподключить приём оплат и начать принимать деньги онлайн
Как пересчитать цены и договоры из-за НДС и не потерять маржинальность
Самая частая боль звучит так: «Мы не можем просто поднять цену». И правда, не всегда можете. Но и «съесть НДС из маржи» тоже не всегда реально.
Два честных сценария, которые стоит посчитать заранее
Сценарий 1. Поднять цену
Подходит, если вы в рынке, где изменение объяснимо, а ценность продукта сильная. Важно заранее подготовить формулировки и коммуникацию, чтобы это не выглядело как «мы просто захотели больше».
Сценарий 2. Оставить цену и принять снижение маржи
Подходит, если конкуренция жесткая и каждый рубль цены важен. Но здесь важно трезво оценить, сколько маржи вы реально теряете.
На практике часто выбирают гибрид:
- для старых договоров корректировка мягче
- для новых договоров цена сразу закладывается с учётом НДС
- часть линейки «переупаковывают», чтобы сохранить ценность и средний чек
Формулировка для договора, которую часто берут за основу
«Цена включает налоги, подлежащие уплате Исполнителем. При изменении ставок налогов стороны применяют актуальную ставку к отгрузкам и актам, совершённым после даты изменения, с корректировкой налоговой части цены.»
Кассовые разрывы и вечный вопрос «кто платит НДС»
Одна из причин нервов в реформу не ставка, а деньги.
Что происходит у многих:
- вы оказали услугу или отгрузили товар
- НДС уже возник по документам
- клиент платит позже
- налог надо платить по графику, а денег «на руках» нет
Что помогает:
- авансы или поэтапные оплаты
- сокращение отсрочек для новых клиентов
- прозрачные правила оплаты в договоре
- простая оплата для клиента, чтобы он не откладывал платёж из-за лишних шагов
Если вы работаете с юрлицами, важно, чтобы оплата проходила быстро и без лишних согласований. Это снижает дебиторку и защищает от разрывов. Посмотрите решения для приёма платежей от юридических лиц
Если нужно быстро запустить оплату в целом, вот вход:подключение приёма оплат на сайте и по ссылке
Итоги: как пройти реформу 2026 спокойно и без потерь
Налоговая реформа 2026 меняет привычные сценарии для УСН. Но главный риск не в самом НДС, а в хаосе: когда ставки не выбраны, документы не настроены, а договоры остались «как было».
Если сделать три шага, станет намного спокойнее:
- заранее понять, попадаете ли вы под НДС на УСН с 2026 года и какой сценарий выгоднее
- настроить учёт, чтобы счета-фактуры и декларация НДС на УСН 2026 не превращались в ежеквартальный стресс
- обновить прайсы и договоры так, чтобы повышение НДС с 2026 года (22%) не съело маржинальность молча
Начните с того, что сильнее всего влияет на деньги: выстройте дисциплину оплат. Когда платежи приходят вовремя, даже крупные изменения в налогах воспринимаются как управляемая задача.
FAQ
1) Если я на УСН и доходы меньше 20 млн, мне всё равно нужно вести НДС-учёт?
Нет, если вы укладываетесь в порог, обязанности платить НДС и сдавать декларацию обычно не возникает. Но доход важно контролировать в течение года.
2) С какого момента применять ставку 22%?
Ориентируйтесь на отгрузки и акты в 2026 году. В переходных ситуациях важна дата фактической реализации, а не оплата.
3) Что делать, если превысил 20 млн в середине 2026 года?
Заранее отследить месяц превышения и подготовить документы, потому что обязанность по НДС начинает действовать уже со следующего месяца.
4) Что выбрать: 5%, 7% или 22%?
Зависит от клиентов и закупок. B2C чаще выбирает 5% ради простоты. B2B и компании с большими закупками с НДС часто выбирают общую ставку ради вычетов.
5) Нужно ли менять договоры, если раньше было «без НДС»?
Да, иначе возникает риск спорных ситуаций с ценой, особенно в длинных контрактах и при переходе через конец года.
6) Как избежать кассового разрыва из-за НДС?
Сокращать отсрочки, вводить этапы оплат, работать с авансами и следить, чтобы клиенты платили без задержек.
7) Какие ошибки самые опасные в первые месяцы 2026?
Неправильная ставка в документах, отсутствие дисциплины по счетам-фактурам, несогласованные формулировки в договорах и просрочки по обязательным срокам.