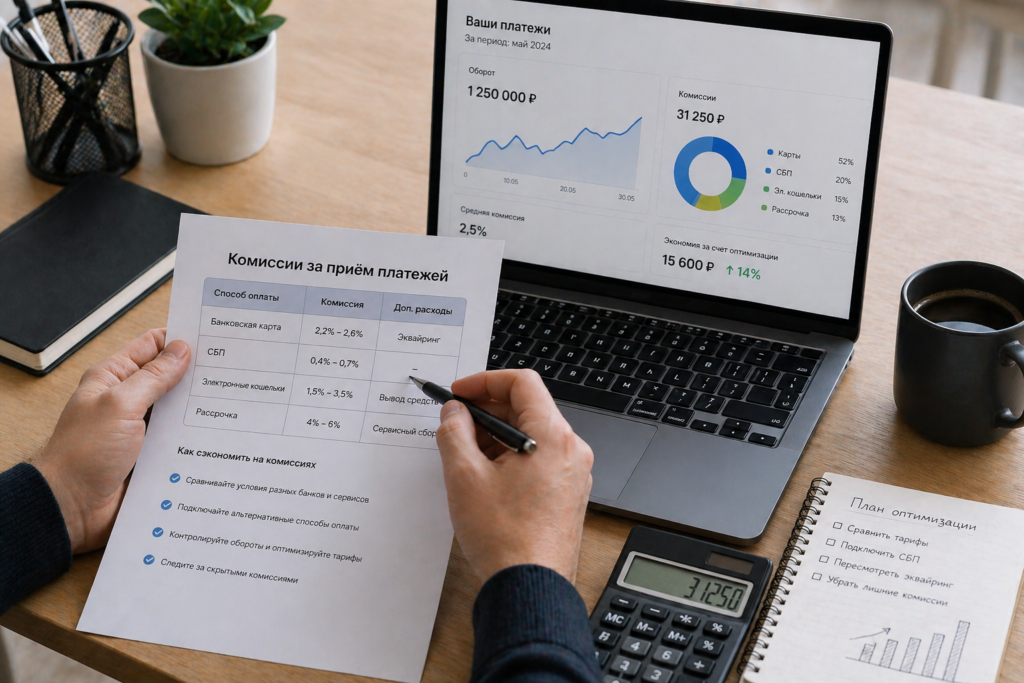
Всё бизнес-сообщество в этом году буквально гудит о платежах. Сначала с рынка уходят привычные платёжные системы, вступая в свои права с новыми ставками и условиями. Потом, с 1 января 2026 года, все внезапно увидели в своих счетах строку «НДС 22% от комиссии за эквайринг». А с 1 мая 2026 года ввели комиссии за переводы через СБП для бизнеса. Наш любимый бесплатный способ оплаты тоже подорожал.
В итоге многие предприниматели теряются в догадках. Хорошо, если у вас оборот 10 млн рублей в месяц и нанят бухгалтер, который сидит и анализирует тарифы. А если вы ИП на старте или самозанятый, где каждый процент — это деньги из кармана, а бухгалтер — это вы сами? Разобраться в том, из чего складываются комиссии банков за прием платежей, становится жизненно необходимо.
В этой статье мы разложим по полочкам все составляющие. Процент за транзакцию, фиксированный платёж, абонентская плата, скрытые комиссии за возвраты и снятие средств. А главное — разберёмся, когда дешевле принимать карты, а когда достаточно платёжной ссылки и почему СБП всё ещё может быть самым выгодным вариантом, несмотря на изменения.
Из чего складывается цена приёма платежей: структура затрат
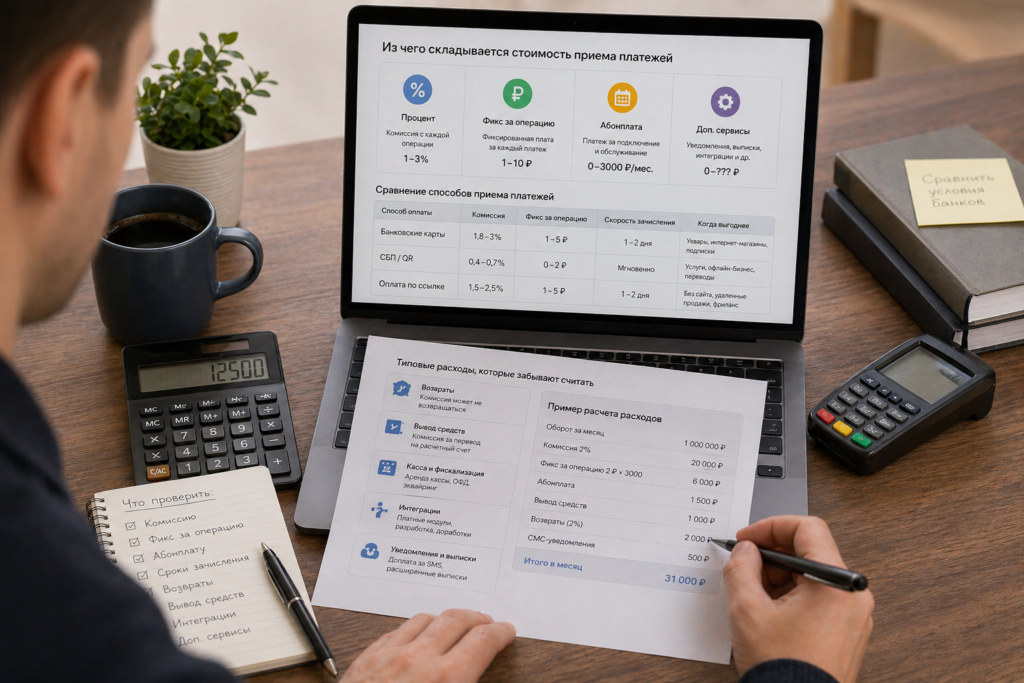
Когда вы смотрите на комиссию в 2-3%, на самом деле это не одна цифра, а целый слоёный пирог из разных платежей. Многие продавцы, особенно те, кто только начинает, учитывают только базовую ставку, а потом получают счёт с суммой в полтора-два раза больше ожидаемой. Чтобы этого избежать, нужно понимать, из каких кирпичиков строится конечная цена.
Процент от суммы транзакции (основная часть)
Это база. При каждой оплате банк или платёжный сервис забирает себе определённый процент. Для карт стандартный диапазон — 1,5–4%. Для СБП процент ниже — 0,4–0,7%.
Разница в один процент на фоне кажется незначительной. Но при обороте в 1 млн рублей в месяц 1% — это уже 10 000 рублей, уходящих только на комиссию. При разнице между картами и СБП в 1,5–2% сумма расхождений в год может перевалить за 200 000 рублей.
Процентная ставка сильно зависит от оборота. Если ваш магазин проводит мало платежей, комиссия будет выше. Крупные продавцы с большими оборотами получают пониженные ставки — от 1,1% и ниже.
Фикс за одну операцию
Помимо процента практически все сервисы добавляют фиксированную сумму за каждую проведённую транзакцию. На банковских эквайрингах это обычно 3–6 рублей за штуку. На агрегаторах — до 10–20 рублей.
Для чеков в 10 000–20 000 рублей 5 рублей фикса — это 0,05% от суммы, почти незаметно. А для микробизнеса с чеками 300–500 рублей фикс превращается в дополнительные 1–2% к комиссии. Вывод прост: если ваш средний чек маленький, ультранизкий процент не имеет значения — фикс будет съедать маржу.
Абонентская плата (если есть)
Некоторые банки и агрегаторы берут фиксированную сумму в месяц за подключение и обслуживание услуги интернет-эквайринга. Иногда это скрыто в условиях обслуживания расчётного счёта. Хотя многие сервисы сейчас рекламируют подключение за 0 рублей, стоит внимательно проверять мелкий шрифт.
Дополнительные сервисы, которые продают отдельно
Здесь кроется самая большая опасность для кошелька предпринимателя. Банки любят делать красивый тариф с низким процентом, а потом накручивать к нему:
- Комиссию за быстрые выплаты (например, зачисление T+0 вместо обычного T+1);
- Плату за онлайн-кассу и ОФД (иногда это до 25 000 рублей в год);
- Комиссию за снятие наличных с расчётного счёта или перевод на личную карту;
- Плату за интеграцию или техническую поддержку сверх нормы.
Карты vs СБП vs Ссылка: где выгоднее и почему
Теперь разберём каждый способ в отдельности и сравним их в конкретных сценариях бизнеса.
Классический интернет-эквайринг (приём карт)
Как работает. Клиент вводит данные карты на сайте в защищённой форме. Банк-эмитент проверяет деньги и блокирует сумму. Через клиринг (1–3 дня) деньги поступают на ваш счёт за вычетом комиссии.
Комиссия. От 1,2% до 2,8–3% плюс фикс 3–6 рублей за операцию. Также нужно помнить про НДС 22% от суммы комиссии — это удорожание почти на четверть.
Когда выгодно. При больших чеках (от 3000 рублей), когда процент доминирует над фиксом. Если у вас бизнес с высоким средним чеком (бытовая техника, мебель, обучение), классический эквайринг будет удобен.
Когда невыгодно. При микроплатежах. При чеке 300 рублей комиссия 2% + 5 рублей фикса = 11 рублей, т.е. 3,7% от оборота — почти в два раза больше заявленных 2%.
Приём через СБП (по QR-коду или номеру телефона)
Как работает. Клиент сканирует ваш QR-код в приложении своего банка или переходит по ссылке, подтверждает платёж — и деньги мгновенно поступают на ваш счёт.
Комиссия для бизнеса. До 1 мая 2026 года СБП была бесплатной для всех. Сейчас комиссия для бизнеса составляет 0,2–0,7%. С 1 мая 2026 года к этому добавляется ещё небольшая плата за перевод (по 2-3 рубля с обеих сторон транзакции). Зачисление мгновенное.
При обороте в 1 000 000 рублей комиссия по СБП составит около 7 000–10 000 рублей. Для сравнения, при ставке 2,5% по картам комиссия — 25 000 рублей. Экономия в месяц — 15 000–18 000 рублей.
Преимущества. Мгновенное зачисление (не нужно ждать клиринга), низкая комиссия, безопасность (клиент не вбивает данные карты).
Недостатки. Есть ограничение на сумму одного платежа — 1 млн рублей (для большинства ниш это некритично). Нет привычных чарджбеков. Сложнее делать возвраты.
Когда выгодно. Почти всегда. СБП особенно хорош для малого и среднего бизнеса с чувствительной маржинальностью и целевой аудиторией — людьми 25–45 лет, которые активно пользуются банковскими приложениями.
Платёжная ссылка (через агрегаторы вроде Продамуса)
Как работает. Вы генерируете ссылку в личном кабинете сервиса и отправляете её клиенту в мессенджер, по почте или на сайт. Клиент переходит по ссылке, попадает на страницу с формой оплаты, вводит данные карты или подтверждает через СБП.
Комиссия. Комиссии агрегаторов обычно начинаются от 2,7–3,5%. Но это не просто эквайринг. В эту ставку часто уже включена онлайн-касса, фискализация чеков, модули для конструкторов сайтов и техподдержка.
Когда выгодно. Если у вас нет сайта или он очень простой. Если вы самозанятый и не хотите заводить расчётный счёт. Клик по ссылке для клиента выглядит максимально просто и прозрачно. Клиент не пугается формы ввода данных карты на незнакомом сайте, потому что ссылка ведёт на сайт крупного агрегатора.
Когда невыгодно. При больших оборотах (свыше 1–2 млн рублей в месяц) комиссия агрегатора может быть менее выгодной, чем прямой договор с банком. Но нужно обязательно пересчитать с учётом скрытых платежей — часто прямой эквайринг оказывается не дешевле.
Скрытые комиссии и типовые расходы, о которых все забывают
Самые дорогие вещи в приёме платежей — те, о которых не пишут крупными буквами на сайте банка. С ними нужно разобраться, чтобы потом не получать неприятных сюрпризов.
Комиссия за возвраты
Это больная тема для многих предпринимателей. Допустим, клиент оплатил товар картой. Вы заплатили банку комиссию 2% от суммы. Через день клиент передумал и попросил вернуть деньги. Вы сделали возврат. В большинстве случаев банк комиссию за исходный платёж не возвращает. Для этого банка операция всё равно состоялась, он обработал транзакцию и считает свои деньги заработанными.
При этом возврат на карту может стоить ещё одной комиссии (иногда 3-5%). Или, в лучшем случае, пройдёт бесплатно, но комиссию за первый платёж вы не получите назад. В итоге вы теряете деньги и с оплаты, и с возврата, плюс товар остался у вас.
У СБП в этом смысле проще: комиссии ниже, и процесс возврата чуть прозрачнее, но принцип тот же. При планировании бизнеса закладывайте процент возвратов в свою экономику.
Абонентская плата за эквайринг
Прямой эквайринг в банках часто требует отдельного тарифа за обслуживания, помимо процента с транзакций. Особенно это актуально для малого бизнеса с небольшим оборотом — фиксированные платежи по 890–1990 рублей в месяц могут съедать заметную часть выручки. Поэтому при анализе тарифов сравнивайте не только «комиссию за эквайринг», а полную стоимость владения услугой.
Вывод денег
Представьте, что вы ИП, работаете официально, всё хорошо. Но чтобы снять заработанное с расчётного счёта на личную карту или получить наличные, банк может взять комиссию от 0,5% до 3–5%. Причём на малых тарифах (особенно с низкой абонентской платой) комиссия за вывод часто завышена.
Самозанятые с приёмом платежей через агрегатор или СБП счастливее: деньги поступают сразу на личную карту физлица, и эти комиссии их не касаются.
Онлайн-касса и ОФД
С 2024-2025 годов законодательство по 54-ФЗ для интернет-магазинов ужесточилось. Если вы принимаете безналичные платежи, отправлять чеки покупателям и передавать данные в налоговую — обязательно. Аренда онлайн-кассы и подключение ОФД стоят денег, и часто они идут отдельным пунктом в платёжках от банка.
Многие агрегаторы, включая Продамус, предоставляют онлайн-кассу в комплекте с тарифом. Чем выше ваш оборот, тем значимее эта экономия.
Интеграция и техподдержка
Для бизнеса на конструкторе (Tilda, WordPress, GetCourse) готовый плагин оплаты — способность подключить всё за 10 минут, не ломая голову над API. Прямые банки часто предоставляют только голое API и документацию для разработчиков. Если у вас нет штатного программиста, за интеграцию придётся заплатить отдельно. Агрегаторы же предлагают готовые решения «из коробки».
Сравнение тарифов крупных банков: краткий обзор
У каждого банка своя специфика, но общая тенденция одинакова: базовый процент от 1,3% до 2,6%, потом плюс НДС 22% от комиссии и масса дополнительных опций.
- Сбербанк. Исторически долгое время был базовым стандартом рынка. Ставки от 1,25% до 2,8%. Подключение бесплатно, ежемесячной абонплаты нет. С 1 января 2026 года добавили НДС 22% к комиссии. Для малого бизнеса с выручкой до 20 млн рублей в год банк компенсирует половину этого НДС каждый квартал.
- Т-Банк. Отзывы клиентов говорят, что тарифы — от 1,7% при оплате картой и от 0,4% при оплате через СБП. Подключение услуги бесплатное, процедура отмены — без комиссии. Банк предоставляет терминалы бесплатно. При оборотах около 500 000 рублей в месяц комиссия карточного эквайринга может снижаться до 1,2–1,7%.
- Альфа-Банк. Ставки на интернет-эквайринг плавают от 2,6% до 2,7% от оборота, плюс НДС. При акциях начальная ставка может снижаться, но в целом это один из более дорогих банковских вариантов. Платят деньги на следующий день после оплаты.
- ВТБ. Базовая ставка по интернет-эквайрингу от 2,6% или 2,7%. Торговый эквайринг может начинаться от 1,3%. Зачисление денег — до четырёх раз в день. Подключение и аренда терминалов — бесплатно. После 1 января 2026 года к комиссиям добавили НДС 22%.
Комиссии для разных сценариев бизнеса
Способ оплаты зависит от того, как и где вы продаёте. Вот таблица для наглядности.
| Сценарий бизнеса | Рекомендуемый способ оплаты | Типичная комиссия | Почему |
| Сайт, средний чек выше 3000 руб. | Эквайринг (карты) | 1,5–2,8% + фикс + НДС | Клиенты привыкли к картам, сайт даёт высокий траст, проценты оправданы |
| Сайт, дешёвые товары (до 1000 руб.) | СБП и платёжный агрегатор | 0,4–0,7% + копейки за СБП | Любой процент при низком чеке критичен, фикс ест маржу |
| Продажа через соцсети и мессенджеры | Платёжная ссылка с агрегатором (Продамус) | 3,8–2,9% по действующей сетке | Клиенту легко нажать на ссылку, не нужен сложный сайт |
| Доставка курьером (расчёт на месте) | СБП по QR-коду или мобильный терминал | 0,4–0,7% или 1,5–2,8% + фикс | Клиент видит QR у курьера, платит из приложения за секунды |
| Самозанятый, нет расчётного счёта | Платёжные сервисы (Продамус) или СБП на карту | 3,8–2,9% по российским картам и СБП; снижение после обращения в поддержку | Самый простой и легальный способ без оформления ИП и счёта |
| Высокорисковый бизнес (крипто, гемблинг) | Агрегаторы со спец.тарифами | Комиссии выше среднего | Крупные банки отказывают в обслуживании |
Часто задаваемые вопросы
Какие комиссии за приём платежей через банки в 2026 году самые маленькие?
Самые низкие комиссии — у СБП для малого бизнеса, 0,4–0,7%. Но с мая 2026 года добавится плата за саму операцию перевода (до 3 рублей за транзакцию). По карточному эквайрингу минимальные ставки стартуют от 1,2% при больших оборотах. И не забывайте: ко всем комиссиям теперь добавляется НДС 22%.
Что выгоднее: эквайринг в банке или платёжная ссылка через агрегатор?
При оборотах до 300 000–500 000 рублей в месяц разница часто не принципиальна. У агрегатора проще подключение, уже включены кассовые и фискальные инструменты. У банка немного ниже процент, но добавится плата за кассу, интеграцию, выплаты. Считайте обе опции полностью.
Почему при маленьких чеках банк всё равно снимает 10–15 рублей?
Это фиксированная комиссия за обработку транзакции. При крупных суммах она незаметна, а при чеке в 100 рублей превращается в 10–15% комиссии.
Какие скрытые комиссии чаще всего забывают учитывать?
Самые частые потери: комиссия за возврат, комиссия за снятие наличных с расчётного счёта, плата за онлайн-кассу, плата за интеграцию и техподдержку, фикс за эквайринг при низких чеках.
Отменят ли бесплатные переводы между своими счетами в 2026 году?
Нет. Лимит остаётся: можно бесплатно перевести между счетами до 30 млн рублей в месяц. Переводы между разными физлицами — бесплатно до 100 000 рублей в месяц.
Как теперь платить по СБП клиенту, который переводит мне как самозанятому?
С 1 мая 2026 года переводы между бизнесом (даже если это самозанятый) будут платными. Комиссия составит до 3 рублей за одну операцию, взимается и с отправителя, и с получателя. Это всё равно дешевле, чем полные проценты по картам.
Пора пересмотреть свои комиссии и начать экономить
Даже если вы бизнес с устоявшимся подключением к эквайрингу, май 2026 года — отличный повод всё пересчитать. Зайдите в договор с банком, посчитайте, сколько вы платите в месяц со всеми фиксами, абонплатами и НДС. Сравните с тарифами агрегаторов (особенно с учётом встроенной онлайн-кассы). И оцените, не пора ли добавить клиентам новый способ оплаты, чтобы часть платежей перевести на более выгодные рельсы.
Экономия в 1-2% от оборота — это деньги, которые можно направить на рекламу, разработку или просто оставить себе. В конкурентной среде 2026 года каждый процент на счету.
Подключить приём платежей через Продамус — начните принимать платежи по выгодным ставкам с автоматической фискализацией и без скрытых комиссий уже сегодня.
Самый выгодный способ оплаты — тот, где клиент легко платит, а комиссия не крадёт прибыль.