Вы когда‑нибудь оплачивали покупку, просто назвав продавцу номер телефона? Без карты, без наличных, без заполнения длинных реквизитов. В 2026 году такой сценарий становится не исключением, а привычным способом расчета. Система быстрых платежей (СБП) превратила номер мобильного в полноценный платежный идентификатор. Для бизнеса это означает новый, простой и дешевый канал приема денег.
Но как конкретно работает оплата по номеру телефона? Что видит клиент в своем приложении? Какие комиссии и лимиты ждут бизнес? И главное — как подключить этот способ и не ошибиться. Разберем все по шагам, без лишней теории.
Что такое платеж по номеру телефона и как он устроен
Когда мы говорим «прием платежей по номеру телефона», мы имеем в виду перевод через Систему быстрых платежей. СБП — это проект Банка России, который позволяет мгновенно переводить деньги между счетами в разных банках, используя в качестве главного реквизита номер мобильного телефона.
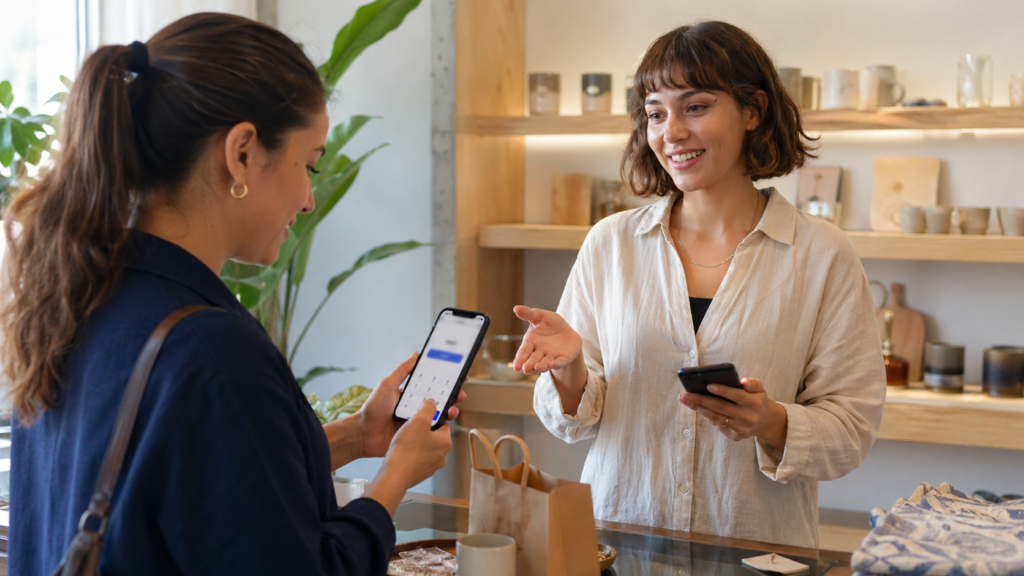
Технически это работает так: вы сообщаете клиенту свой номер телефона, который привязан к вашему счету в банке. Клиент в своем мобильном приложении выбирает раздел «Перевод по номеру телефона», вводит ваш номер, сумму и одним нажатием подтверждает платеж. Деньги списываются с его счета и в течение нескольких секунд поступают на ваш.
Для бизнеса это не просто «еще один способ». Это альтернатива классическому эквайрингу, которая позволяет принимать безналичные платежи без дорогих терминалов и с комиссией в разы ниже, чем по картам.
Как клиент оплачивает по номеру телефона: пошаговый сценарий
Давайте посмотрим на процесс глазами обычного покупателя. Это поможет понять, насколько интуитивно понятен и удобен такой сценарий.
Шаг 1. Продавец называет номер и сумму
Сценарий может быть разным: вы говорите номер телефона устно на кассе, отправляете его в сообщении в мессенджере, размещаете на сайте или даже на стикере у входа. Главное — клиент видит ваш номер, куда нужно перевести деньги, и знает точную сумму.
Шаг 2. Клиент открывает приложение своего банка
Оплата возможна только через мобильное приложение банка — физического лица. С компьютера или через веб‑версию такой перевод не сделать. Зато приложением пользуется подавляющее большинство взрослых россиян.
Шаг 3. Выбирает «Перевод по номеру телефона»
В каждом банке эта опция называется чуть по‑разному: «СБП‑перевод», «Перевод по номеру телефона», «Система быстрых платежей». Но найти её в главном меню несложно — она обычно на видном месте.
Шаг 4. Клиент вводит ваш номер и подтверждает платеж
После ввода номера система СБП автоматически подтягивает информацию о банке получателя. Клиенту остается указать сумму, проверить все данные и подтвердить перевод — отпечатком пальца, Face ID или кодом из смс.
Готово. Деньги списались со счета клиента и поступили на ваш практически мгновенно.
Важный нюанс: что изменится с 1 июля 2026 года
С 1 июля 2026 года просто «знаю номер телефона — этого достаточно» больше не работает. Банки начнут передавать ИНН клиента в таких операциях. Это касается и переводов между физлицами, и платежей в адрес бизнеса.
Что это значит для вас как для продавца? Клиенту может потребоваться указать не только ваш номер, но и свои паспортные данные или ИНН. Пока техническая сторона не разъяснена до конца, но переход определенно сделает процесс чуть более формальным. Конкретные детали каждый банк будет внедрять по‑своему. Однако сам механизм приема платежей по номеру телефона никуда не исчезнет.
Прием платежей через СБП для бизнеса: как подключиться
Теперь перевернем ситуацию и посмотрим на нее с позиции предпринимателя. Как начать принимать платежи по номеру телефона легально и безопасно?
Шаг 1. Убедитесь, что ваш банк работает с СБП для бизнеса
К системе подключено более 200 банков. Но не все они поддерживают прием платежей от физических лиц именно для бизнеса. Вам нужен именно этот сценарий — C2B (customer‑to‑business). Самый простой способ — оставить заявку в своем расчетном банке. Сотрудники скажут, какие документы потребуются и сколько времени займет подключение.
Шаг 2. Выберите сценарий приема платежей
Как именно клиент будет инициировать перевод? Три основных варианта.
Вариант 1. Клиент сам переводит по вашему номеру телефона.
Самый простой сценарий для старта. Вы сообщаете клиенту свой номер телефона, привязанный к счету в банке, и точную сумму. Клиент открывает приложение своего банка и переводит деньги. В этом случае не нужно никакого дополнительного оборудования или интеграций.
Однако такой подход имеет недостаток: вы не контролируете процесс. Клиент может ошибиться в сумме, в номере или забыть указать назначение платежа. Для массовых продаж это неудобно.
Вариант 2. Генерация QR‑кода.
Более продвинутый способ. Вы генерируете QR‑код с уже зашитой суммой и вашими реквизитами. Клиент сканирует код через приложение банка и подтверждает платеж. Никаких ручных вводов, никаких ошибок. Код может быть динамическим (генерируется под каждый чек) или статическим (для постоянного использования с фиксированной или вводимой вручную суммой).
Вариант 3. Платежная ссылка.
Гибридный вариант. Вы отправляете клиенту ссылку, по которой он попадает на страницу оплаты. Там клиент может выбрать, хочет ли он заплатить картой или перейти в приложение своего банка для оплаты через СБП. Этот способ особенно удобен для интернет‑магазинов и сервисов.
Шаг 3. Интегрируйте СБП в свои каналы продаж
Варианты зависят от того, где именно вы продаете.
Если у вас есть сайт или приложение: на странице оплаты добавляете кнопку «Оплатить через СБП». После выбора этого способа система либо показывает QR‑код на экране, либо автоматически перенаправляет клиента в его банковское приложение (через глубокую ссылку). Технически это несложно, большинство платёжных сервисов предоставляют готовые модули.
Если у вас физическая точка продаж: размещаете на кассе наклейку со статическим QR‑кодом (для товаров с фиксированной ценой) или используете кассовое ПО для генерации динамического кода под каждый чек.
Если вы работаете через мессенджеры: отправляете клиенту номер телефона или ссылку на оплату через СБП. Это простейший способ для малого бизнеса, самозанятых и тех, кто только начинает.
Шаг 4. Проверьте автоматизацию чеков
Если вы обязаны применять онлайн‑кассу (а большинство ИП и юрлиц при безналичных расчетах — обязаны), убедитесь, что платежи через СБП корректно отражаются в кассовой системе. Многие платёжные сервисы автоматически формируют и отправляют чеки — изучите этот вопрос заранее.
Комиссии за прием платежей через СБП: что нужно знать бизнесу
Главная причина, по которой бизнес переходит на СБП — экономия на комиссиях.
Комиссия для бизнеса при приеме платежей через СБП в 2026 году составляет от 0,4% до 0,7% от суммы операции.
Конкретная ставка зависит от вашей сферы деятельности:
- 0,2% — для услуг ЖКХ;
- 0,4% — для отдельных социально значимых категорий;
- 0,7% — для большинства остальных видов бизнеса.
Максимальная комиссия за один платеж не может превышать 1 500 рублей.
Сравните с классическим эквайрингом, где ставки обычно составляют 1,5–2,5% и выше. Разница очевидна. При обороте в 1 млн рублей в месяц экономия может достигать 10–20 тысяч рублей.
Важно: комиссии для бизнеса и для физлиц — разные вещи
Не путайте комиссии, которые платит бизнес за прием платежей, с комиссиями, которые платят обычные люди при переводах друг другу.
Для физлиц действуют иные правила: до 100 000 рублей в месяц можно переводить бесплатно в большинстве банков. Свыше этой суммы комиссия составляет до 0,5% от суммы перевода, но не более 1 500 рублей за операцию.
При оплате товаров и услуг (то есть когда клиент платит бизнесу) для физлиц никаких ограничений и дополнительных комиссий нет — все в рамках стандартных тарифов их банка.
Лимиты при оплате по номеру телефона через СБП
Система быстрых платежей устанавливает и ограничения — в основном на стороне банка-получателя.
Максимальная сумма одного платежа при оплате товаров и услуг составляет 1 000 000 рублей. Если чек выше, клиенту придется разбить оплату на несколько транзакций.
Суточные и месячные лимиты зависят от политики конкретного банка. Некоторые банки ограничивают сумму переводов в сутки для физлиц 600 тыс. рублей, другие — выше. Уточняйте этот момент в своем банке перед подключением.
Преимущества и ограничения приема платежей по номеру телефона
Плюсы для бизнеса:
- Комиссия в 2–4 раза ниже классического эквайринга.
- Деньги поступают на счет в течение 15 секунд — не нужно ждать три дня.
- Не требуется покупать POS‑терминалы или платить за их аренду.
- Повышается лояльность клиентов: для многих оплата по номеру телефона проще, чем картой.
- Подходит для офлайн-точек, интернет-магазинов, самозанятых и ИП.
Ограничения:
- Клиент должен иметь смартфон с банковским приложением.
- Максимальная сумма одного платежа — 1 млн рублей.
- Не все банки предлагают удобные инструменты для бизнеса.
- Возврат денег технически сложнее, чем при оплате картой — он возможен только на тот же счет, с которого поступил платеж.
- С 1 июля 2026 года добавляются требования по ИНН, что может усложнить процесс для клиентов.
Коротко: СБП или классический эквайринг
| Характеристика | Прием платежей по номеру телефона (СБП) | Классический эквайринг (карты) |
| Комиссия | 0,4–0,7% | 1,5–2,5% |
| Скорость зачисления | Секунды | На следующий рабочий день |
| Нужен ли терминал | Нет (достаточно QR или номера) | Да (POS‑терминал или мобильный эквайринг) |
| Требования к клиенту | Смартфон с банковским приложением | Карта любого банка |
| Максимальная сумма платежа | Около 1 млн рублей | Не ограничена |
| Отмена платежа | Практически невозможна после подтверждения | Возможна в течение определенного срока |
Ни один из способов не является универсальным. Оптимальная стратегия — предлагать оба варианта. Карту — для привыкших к традиционным расчетам. СБП — для тех, кто ценит скорость, безопасность и низкую комиссию.
Как подключить прием платежей через Продамус
Если вы хотите начать принимать платежи по номеру телефона и картам, но не хотите разбираться в технических деталях подключения к СБП через банк, есть более простой путь — платёжный сервис.
Продамус позволяет подключить прием платежей как на сайт, так и в виде простых платёжных ссылок или QR‑кодов. Для этого не нужен отдельный договор с банком на СБП — сервис уже интегрирован со всеми крупными игроками.
Процесс подключения выглядит так:
- Переходите по ссылке на анкету Продамус.
- Указываете данные своего бизнеса (ИНН, ОГРН, расчетный счет — как для обычного эквайринга).
- Получаете доступ к личному кабинету.
- Создаете платёжную форму, ссылку или QR‑код под свои нужды.
Затем просто отправляете ссылку клиенту в мессенджер или размещаете на сайте. Клиент платит — вы получаете деньги и автоматический чек. Никакой ручной работы.
Часто задаваемые вопросы
Можно ли бизнесу просто назвать клиенту свой номер телефона и ждать оплаты?
Технически — да. Это простейший сценарий, не требующий никаких интеграций. Но у него есть недостатки: вы не контролируете процесс, клиент может ошибиться в сумме или номере, а идентификация платежа (кто заплатил и за что) становится проблемой. Для разовых платежей от знакомых клиентов подойдет. Для систематических продаж лучше использовать QR‑коды или платёжные ссылки.
Нужно ли бизнесу покупать специальное оборудование для приема платежей по номеру телефона?
Нет. Для СБП не требуется POS‑терминал. Достаточно смартфона для генерации QR‑кода (или просто номер телефона) и доступа в интернет.
Как клиент поймёт, что платеж прошел успешно?
Уведомление приходит в его банковское приложение. Дополнительно платёжные сервисы могут отправлять электронные чеки на почту или в смс.
Как быстро деньги поступают на счет бизнеса?
При оплате через СБП — в течение 15 секунд после подтверждения платежа клиентом. При классическом эквайринге деньги зачисляются общим платежом на следующий рабочий день.
Можно ли отменить платеж, если клиент ошибся?
После подтверждения платежа клиентом отменить операцию через СБП практически невозможно. Это особенность системы, которую нужно учитывать в договорных отношениях. Если ошибка все же произошла, единственный вариант — оформить возврат через банк.
Что изменится с 1 июля 2026 года?
С этой даты банки начнут передавать ИНН клиента в операциях по СБП. Простого знания номера телефона станет недостаточно. Как именно это повлияет на процесс оплаты для клиентов — пока уточняется в каждом банке. Скорее всего, потребуется дополнительное подтверждение или ввод данных. Сама возможность оплаты по номеру телефона сохранится.
Какая максимальная сумма одного платежа через СБП?
Ограничение — 1 000 000 рублей на одну операцию при оплате товаров и услуг. Для чеков выше этой суммы клиенту придется разбить платеж на несколько частей.
Подходит ли такой способ оплаты для бизнеса на маркетплейсах?
Да. Многие маркетплейсы уже интегрировали СБП как один из способов оплаты. Но если вы продаете через стороннюю площадку, решение принимает она. А вот если у вас собственный интернет-магазин — подключить СБП однозначно стоит.
Пора принимать платежи по-новому
Прием платежей по номеру телефона через СБП — это не просто модный тренд. Это реальный инструмент, который экономит бизнесу десятки тысяч рублей на комиссиях и ускоряет поступление денег. Клиентам — удобно, предпринимателям — выгодно.
Подключите прием платежей через Продамус, и ваши покупатели смогут оплачивать товары по ссылке, QR‑коду или даже просто назвав номер. Без терминалов, без долгих ожиданий зачисления и без эквайринговых комиссий 2–3%.
Подключить приём платежей через Продамус — и начните принимать оплату с мобильных телефонов уже завтра.
Деньги там, где удобно клиенту. А удобно клиенту — там, где они приходят мгновенно.