Клиент заходит на ваш сайт, выбирает товар, доходит до последнего шага — и уходит. Не потому, что товар плохой или цена кусается. Просто сейчас у него нет полной суммы, а брать кредит он не хочет. Знакомая картина? Семь из десяти интернет-покупателей бросают корзину на финальном этапе, и нехватка денег здесь далеко не на последнем месте.
Что, если предложить клиенту забрать товар сегодня, а платить частями в течение пары месяцев без процентов и кредитных договоров? Такая возможность называется BNPL (Buy Now, Pay Later — «покупай сейчас, плати потом») или просто оплата частями. В 2026 году этот сервис перестал быть экзотикой для гигантов вроде Ozon и Wildberries и стал доступен любому интернет-магазину.
Рассказываем, как заработать на рассрочке, почему это выгодно бизнесу и клиентам, и как подключить оплату частями без сложных интеграций.
Что такое оплата частями (BNPL) и как она работает
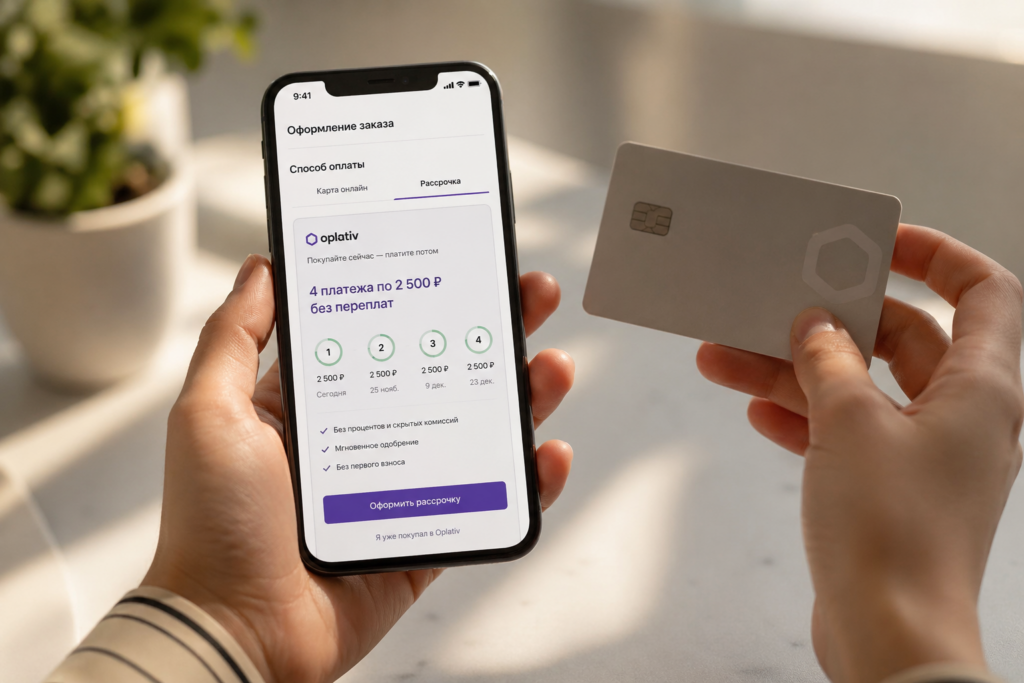
Вы когда-нибудь стояли на кассе, глядя на ценник, и думали: «Если бы можно было заплатить не всё сразу»? Сервисы оплаты частями BNPL именно это и делают. Допустим, товар стоит 20 000 рублей. Клиент платит 5 000 сразу при покупке — это первый платёж. Оставшиеся 15 000 рублей автоматически списываются с его карты тремя равными частями каждые две недели. Без процентов, без переплат, без заполнения анкет.
Как это выглядит на практике для простого пользователя?
- Он добавляет товар в корзину вашего сайта и видит знакомый логотип «Долями», «Сплит» или «Плати частями».
- Нажимает кнопку «Оплатить частями», вводит номер телефона и данные карты для первого взноса.
- Система за секунды проверяет базовые параметры клиента и одобряет рассрочку.
- Вы получаете всю сумму покупки на свой счёт (за вычетом небольшой комиссии сервиса) практически сразу, а клиент забирает товар и расплачивается равными долями.
Идея простая и от этого гениальная. Клиенту не нужно никуда идти, ничего заполнять и переживать, что ему откажут. Психологический барьер «одного большого платежа» исчезает, а покупка становится доступной здесь и сейчас.
Преимущества оплаты частями: почему умный бизнес уже подключил BNPL
Для продавца
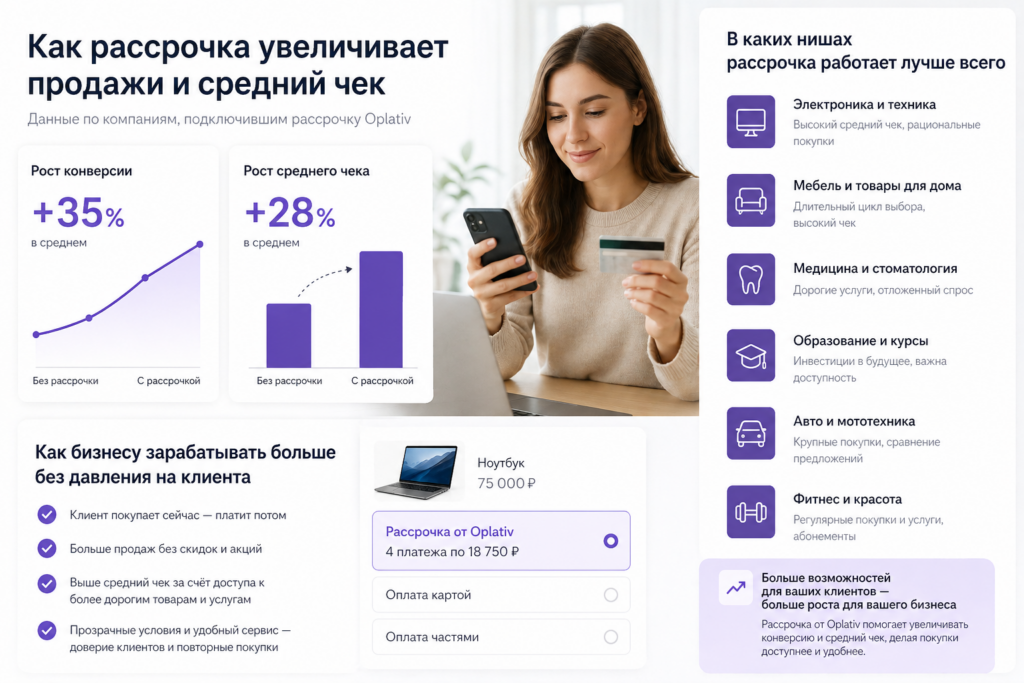
Рост конверсии. Это главное. Семь из десяти покупателей бросают корзину на финальном этапе, и одна из ключевых причин — стоимость покупки. Оплата частями снимает этот барьер. Когда человек видит не 15 000 рублей, а «сегодня 3 750 и три раза по 3 750», порог входа снижается в разы, психологическое сопротивление падает, и конверсия растёт на 20–30%.
Увеличение среднего чека. Покупатель, который раньше выбирал дешёвую модель смартфона, потому что не мог отдать всю сумму сразу, теперь смело кладёт в корзину флагманскую. Клиенту проще отдать 5 000 рублей сразу и ещё три раза по 5 000, чем в один момент расстаться с 20 000. Это прямой путь к росту среднего чека — на практике до +20%.
Рост повторных покупок. Клиент, который однажды оплатил у вас товар частями и остался доволен, с высокой вероятностью вернётся в ваш магазин снова. Данные IntellectMoney, например, показывают рост повторных покупок на 30% после подключения BNPL.
Порядок выплат зависит от BNPL-сервиса. В Prodamus.Частями продавец получает деньги после каждой оплаты клиента. При классическом кредите магазин ждёт оплаты от банка неделями. Срок и порядок выплат зависят от BNPL-сервиса. В Prodamus.Частями выплаты поступают продавцу после каждой оплаты клиента.
Для покупателя
Нет процентов и скрытых платежей при соблюдении графика. Цена товара не меняется. Вы платите ровно столько, сколько он стоит.
Оформление занимает минуты. Никаких справок о доходах, никаких походов в банк. Никто не проверяет кредитную историю (кроме крупных сумм, но об этом чуть позже).
Автоматические списания. Не нужно ничего помнить. Деньги списываются с карты в одни и те же даты — клиент просто получает пуш-уведомление.
Никаких скрытых условий. Досрочное погашение доступно в любой момент и без штрафов. И вернуть товар можно точно так же, как и при обычной покупке.
Для кого BNPL работает лучше всего: ниши с максимальной эффективностью
Оплата частями хороша для многих сфер, но есть отрасли, где эффект особенно заметен.
Электроника и техника. Смартфоны, ноутбуки, телевизоры — товары с высоким чеком, где клиент особенно чувствителен к цене. Рассрочка здесь превращает «мечту» в «возьму сейчас».
Одежда, обувь, косметика. По данным Flexipay, количество заявок от компаний в сегменте одежды выросло на 60%, а косметики — на 45%. Здесь BNPL подстёгивает импульсные покупки: «Платье идеальное, а зарплата только через неделю» — больше не проблема.
Товары для дома и ремонта. Крупные покупки вроде мебели, бытовой техники или стройматериалов идеально ложатся на схему «сначала получи, потом плати». За год число подключений в этой нише выросло на 80%.
Услуги и обучение. Онлайн-курсы, фитнес-абонементы, туры, медицинские услуги — спрос на рассрочку здесь вырос на 65%.
Дропшиппинг. При среднем чеке товара 2000–5000 рублей и конверсии в 2–3% оплата частями может буквально перевернуть бизнес. Главное — чтобы стоимость покупки была выше 1000 рублей (нижняя планка многих BNPL-сервисов).
Если ваш средний чек выше 3000–5000 рублей, а целевая аудитория — люди 25–45 лет, живущие в ритме кредиток и рассрочек, BNPL однозначно стоит попробовать.
Изменения в законодательстве 2026 года: что нужно знать продавцу
До 2026 года рынок BNPL почти не регулировался — сервисы работали по своим правилам, без надзора Центробанка. С 1 апреля 2026 года всё изменилось: вступил в силу Федеральный закон № 283-ФЗ, который вывел рынок рассрочки из «серой зоны».
Что поменялось для бизнеса
Без скрытых комиссий. Цена товара теперь не может зависеть от способа оплаты. Если вы продаёте товар за 10 000 рублей, при покупке в рассрочку он тоже стоит 10 000. Убрать «серые» наценки пришлось всем.
Срок рассрочки ограничен. По новым правилам максимальный срок — 6 месяцев, а с 2028 года его сократят до 4 месяцев.
Ограничения по суммам. При крупных покупках (свыше 50 000 рублей) информация о задолженности теперь попадает в бюро кредитных историй. Это может снизить долю одобрений по сравнению с предыдущим периодом.
Операторы в реестре ЦБ. Все BNPL-сервисы теперь обязаны иметь специальную лицензию Банка России и быть включёнными в особый реестр. Если ваш партнёр-агрегатор предлагает «оплату частями», убедитесь, что за этим стоит легальный оператор из реестра. Например, в число первых 14 включённых компаний вошёл «Денум Солюшнз».
Для продавца как такового почти ничего не изменилось: по-прежнему можно подключать BNPL через платёжные агрегаторы и получать деньги за товары сразу. Но сам рынок стал прозрачнее и надёжнее.
Как заработать на рассрочке бизнесу
Прямого дохода от подключения BNPL вы не получаете — сервисы забирают небольшую комиссию (обычно 3–5% от суммы). Но косвенно вы зарабатываете гораздо больше.
1. Рост выручки за счёт увеличения конверсии и среднего чека
Допустим, ваш интернет-магазин ежемесячно посещают 1000 человек, средний чек — 3000 рублей, а конверсия — 2%. Это 60 заказов и 180 000 рублей выручки. После подключения рассрочки конверсия выросла на 20% (до 2,4%), а средний чек вырос ещё на 10% (до 3300 рублей). При тех же 1000 посетителях вы получаете 79 заказов и 260 000 рублей выручки в месяц. Прибавка в абсолютных числах — 80 000 рублей. Комиссия сервиса (5% с 80 000 — 4000 рублей) с лихвой перекрывается дополнительным доходом.
2. Снижение отказов
Клиент не уходит в последний момент просто потому, что не может оплатить всю сумму сразу. Каждая сохранённая покупка — это прямая прибыль.
3. Повторные продажи и рост LTV (Lifetime Value)
Клиент, однажды купивший у вас в рассрочку, с большей вероятностью вернётся. Ему уже знаком сервис, он доверяет магазину — психологически возвращаться проще.
Главный вывод для бизнеса: платить комиссию BNPL-сервису выгоднее, чем терять клиента совсем или вкладываться в дорогую рекламу, чтобы привлечь нового.
Как подключить оплату частями на сайте
Варианта два: договор напрямую с BNPL-сервисом или подключение через платёжный агрегатор. Для большинства интернет-магазинов и малых предпринимателей второй путь проще и быстрее.
Прямое подключение к сервису
Вы заключаете договор с конкретным оператором — «Долями» (Т-Банк), «Сплит» (Яндекс) или «Плати частями» (Сбер). Плюс: комиссия может быть немного ниже при больших оборотах. Минус: договариваться нужно с каждым оператором отдельно, а интеграция — через их API.
Подключение через платёжный агрегатор
Сервис вроде Продамус объединяет несколько BNPL-операторов в одном модуле. Вы подключаете его к сайту один раз — и доступны сразу все популярные рассрочки плюс другие способы оплаты. Это гораздо удобнее: единый договор, единая интеграция, единый личный кабинет. Система автоматически решает, через какого оператора отправить платёж, и сама генерирует чек.
Продамус, например, предлагает подключение лучших BNPL-сервисов на рынке («Долями», «Сплит», «Плати частями»), а также собственный инструмент «Prodamus.Частями», где вы сами управляете уровнем одобрения.
Часто задаваемые вопросы
Как заработать на рассрочке, если я маленький интернет-магазин?
Вы зарабатываете не на самой рассрочке, а на дополнительных продажах. Клиенты, которые раньше уходили из-за высокой цены, теперь покупают. Конверсия и средний чек растут — вы получаете больше денег, даже с учётом комиссии сервиса.
В чём разница между BNPL и обычной банковской рассрочкой?
BNPL — это короткий срок (до 2–6 месяцев), отсутствие кредитного договора (достаточно согласия с офертой) и одобрение за секунды. Классическая банковская рассрочка — это, по сути, кредит, который оформляется дольше и требует больше документов.
Есть ли комиссия или переплата для клиента при оплате частями?
Нет, если клиент платит по графику. При стандартной схеме на 4 платежа переплата отсутствует. Комиссии возможны только при выборе сервисом увеличенного срока (например, на 12 месяцев) или при просрочке.
Что будет, если клиент перестал платить?
Начисляются штрафы (до 20% годовых), информация о долге свыше 15 000 рублей уходит в кредитную историю. Для продавца рисков нет — вы получили свои деньги сразу после оформления заказа. Выбивание долгов — проблема BNPL-сервиса, а не магазина.
Можно ли вернуть товар, купленный в рассрочку?
Да. Клиент оформляет возврат в магазине. Деньги возвращаются на счёт BNPL-сервиса, тот закрывает долг клиента и возвращает уже уплаченные части ему на карту.
Влияет ли BNPL на кредитную историю клиента?
До 2026 года не влиял при небольших суммах. Сейчас крупные рассрочки (свыше 50 000 рублей) передаются в бюро кредитных историй. Просрочки по ним так же опасны, как невыплата по обычному кредиту.
Какие ниши получают от BNPL максимальный эффект?
Лучше всего работает в электронике, одежде и обуви, товарах для дома, обучении и услугах. Средний чек — от 3000–5000 рублей, аудитория — 25–45 лет.
Пора увеличивать продажи без давления на клиента
Подключить оплату частями — один из самых быстрых и эффективных способов поднять конверсию и средний чек без навязчивого маркетинга. Клиент получает то, что хочет, а порядок выплат зависит от сервиса. Никто не выигрывает? Выигрывают оба.
Продамус — платёжный сервис, который объединяет в одном решении все способы оплаты: карты, СБП, платёжные ссылки, электронные кошельки и BNPL-рассрочку. Подключите наш модуль — и ваши клиенты смогут платить частями, а вы будете получать оплату в порядке, установленном выбранным сервисом.
Подключить приём платежей через Продамус — и начните зарабатывать больше на каждой покупке.
Когда клиенту удобно платить, он платит снова. Снова и снова.