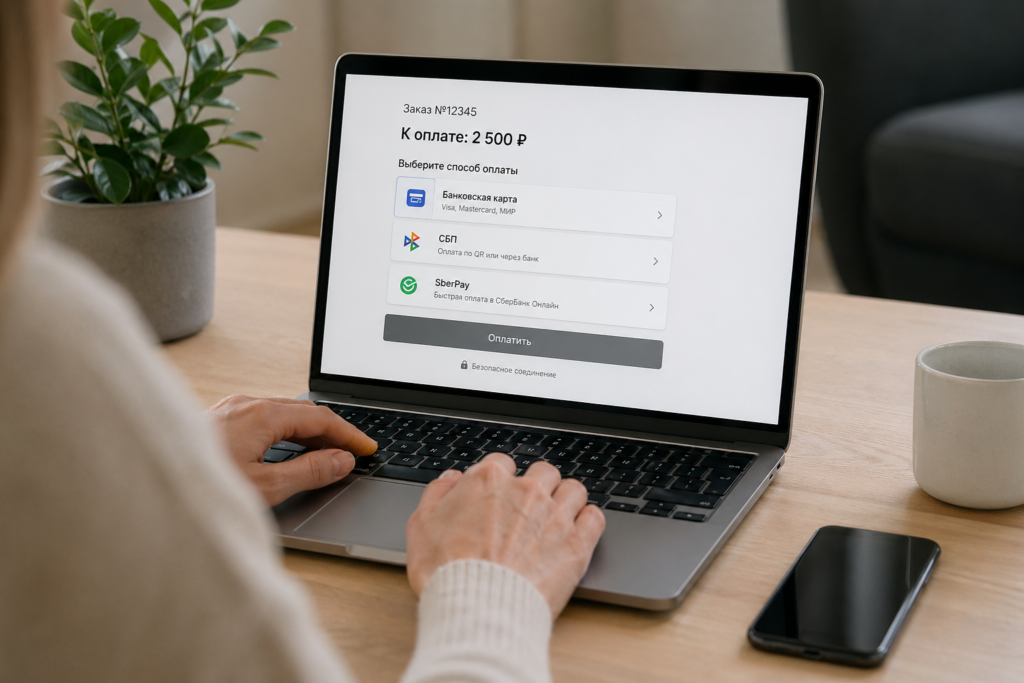
Вы когда-нибудь задумывались, что происходит в те несколько секунд, пока крутится значок загрузки после нажатия кнопки «Оплатить»? Клиент видит «Оплата успешна» или «Отказ». А между тем внутри происходит целое путешествие денег: ваш сайт, платёжный шлюз, банк, проверки безопасности, списание, зачисление. Всё за пару секунд.
Понимание того, как работает прием платежей, полезно не только из любопытства. Когда клиент пишет в поддержку «деньги списались, а заказ не пришел», вы сможете быстро понять, где искать проблему. Когда процент отказов растёт, вы будете знать, какие настройки проверить. И наконец, когда выбираете платёжный сервис, вы перестанете гадать, за что именно платите.
Давайте заглянем под капот интернет-эквайринга и разберём путь платежа шаг за шагом — без сложных технических терминов, зато с ответами на главные вопросы.
Главные игроки: кто участвует в процессе приёма платежа
Прежде чем разбирать схему, познакомимся с участниками.
Клиент (покупатель) — тот, кто хочет заплатить. У него есть банковская карта, телефон с СБП или электронный кошелёк.
Ваш сайт или приложение — место, где клиент нажимает кнопку «Оплатить». С технической точки зрения это «магазин».
Платёжный шлюз (агрегатор) — сервис, который передаёт данные о платеже между вашим сайтом и банком. Он же обеспечивает безопасность, отвечает за форму ввода карточных данных и сообщает вам результат. Примеры: Продамус, ЮKassa, Robokassa.
Банк-эквайер — банк, который открыл вам расчётный счёт и подключил эквайринг. Он принимает деньги и переводит их на ваш счёт после обработки.
Банк-эмитент — банк, который выпустил карту клиента. Он проверяет, есть ли у клиента деньги, и даёт добро на списание.
Платёжные системы — Visa, Mastercard, «Мир». Они обеспечивают связь между банками и устанавливают правила транзакций.
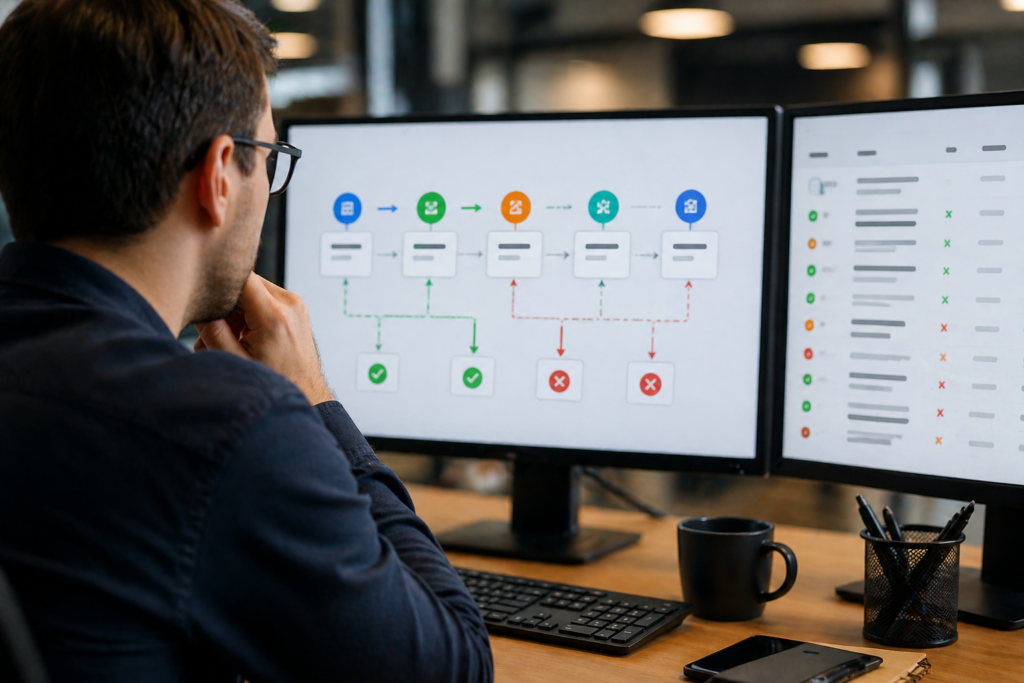
Коротко: клиент → ваш сайт → платёжный шлюз → банк-эквайер → платёжная система → банк-эмитент → обратно по цепочке. Звучит длинно, но на деле всё происходит за 2–5 секунд.
Путь платежа: пошаговая схема от кнопки до зачисления
Разберём классический сценарий оплаты банковской картой на вашем сайте. Другие способы (СБП, электронные кошельки) работают похоже, с небольшими отличиями.
Шаг 1. Клиент вводит данные карты
На странице оплаты клиент видит форму: номер карты, срок действия, CVC‑код, имя держателя. Он заполняет поля и нажимает «Оплатить». Данные попадают не на ваш сервер, а сразу на защищённый сервер платёжного шлюза — так безопаснее.
Шаг 2. Платёжный шлюз отправляет запрос в банк
Шлюз формирует авторизационный запрос и направляет его в банк-эквайер. В запросе есть сумма, данные карты, информация о вашем магазине. Эквайер проверяет, всё ли в порядке с вашим счётом и не превышен ли лимит по транзакциям.
Шаг 3. Эквайер передаёт запрос в платёжную систему
Банк-эквайер пересылает запрос в платёжную систему (Visa, Mastercard или «Мир»). Платёжная система смотрит, какой банк выпустил карту клиента (эмитент), и перенаправляет запрос туда.
Шаг 4. Банк-эмитент проверяет карту клиента
Это самый важный этап. Банк-эмитент проверяет:
- Достаточно ли средств на счёте клиента.
- Не заблокирована ли карта.
- Не превышен ли суточный или месячный лимит.
- Не выглядит ли операция подозрительной (например, покупка в необычном регионе или на крупную сумму).
Если все проверки пройдены, банк «замораживает» сумму на счёте клиента (списание пока не происходит) и отправляет положительный ответ — код авторизации.
Если проверка не пройдена, банк возвращает отказ с кодом ошибки: недостаточно средств, неверный CVC, превышен лимит и так далее.
Шаг 5. Ответ возвращается по цепочке
Положительный или отрицательный ответ идёт обратно через платёжную систему, эквайера, платёжный шлюз — и попадает на ваш сайт. Клиент видит сообщение «Оплата успешна» или «Отказ». Всё это занимает обычно 2–5 секунд.
Шаг 6. Средства перечисляются на ваш счёт
Если клиент получил «Оплата успешна», это ещё не значит, что деньги уже на вашем счету. На этом этапе они только зарезервированы. Фактическое списание происходит позже — в процессе клиринга (обычно в конце дня). Деньги поступают на ваш расчётный счёт через 1–3 рабочих дня, в зависимости от условий договора с эквайером.
При оплате через СБП процесс короче: деньги списываются со счёта клиента и зачисляются на ваш счёт практически мгновенно (в течение нескольких секунд). Комиссии ниже, а клиринга как такового нет — это одно из главных преимуществ СБП.
Статусы платежа: что они означают и как помочь клиенту
Когда вы заходите в личный кабинет платёжного сервиса или банка, вы видите разные статусы транзакций. Вот расшифровка самых частых.
«Ожидает оплаты». Платёж начат, но не завершён. Клиент открыл страницу оплаты, но не ввёл данные или закрыл её. Вам ничего не нужно делать, транзакция сама отменится через таймаут (обычно 10–30 минут).
«Успешно» (Success, Completed). Платёж прошёл, деньги зарезервированы или уже списаны. Если товар цифровой (курс, доступ к сервису), можно сразу оказывать услугу. Если физический товар — отправляйте в работу.
«Отказ» (Declined, Failed). Платёж не прошёл. Причина обычно указывается в коде ошибки. Нужно объяснить клиенту, что случилось, и предложить попробовать другую карту или способ оплаты. Частые причины: недостаточно средств, неверно введён CVC, карта заблокирована, превышен лимит.
«Возврат» (Refunded). Вы вернули деньги клиенту (полностью или частично). Обычно делается вручную по запросу.
«В обработке» (Processing). Платёж завис на стадии проверки. Такое бывает редко, но иногда банк просит дополнительную проверку. Если статус длится более часа — свяжитесь с поддержкой платёжного сервиса и уточните, в чём дело.
Что делать клиенту при отказе
Когда клиент жалуется, что «карта не проходит», а вы не видите технических проблем, предложите ему:
- Убедиться, что на карте достаточно средств.
- Проверить, не истёк ли срок карты.
- Попробовать оплатить с другой карты или через другой браузер.
- Обратиться в свой банк — возможно, на карте включён запрет на интернет-платежи.
- Оплатить через СБП, если вы принимаете такой способ.
Почему происходят отказы: 5 самых частых причин
Отказы — головная боль любого онлайн-бизнеса. В среднем 8–15% платежей отклоняются по разным причинам. Вот самые распространённые.
Недостаточно средств
Самая банальная и частная причина. Клиент думает, что деньги есть, а на счёте пусто или не хватает с учётом комиссии. Совет: мягко попросите клиента пополнить карту и повторить платёж.
Карта не поддерживает интернет-платежи
Некоторые дебетовые карты банков выпускаются без возможности оплаты в интернете. Клиенту нужно обратиться в банк и запросить эту опцию.
Ошибка в данных карты
CVC (три цифры на обороте), срок действия, номер — мелочи, но из-за них летят сотни тысяч рублей в день. Попросите клиента перепроверить данные.
Антифрод-скрининг (защита от мошенников)
Банк заподозрил необычную активность: крупный платёж в другом городе, несколько неудачных попыток подряд, нестандартное время. Банк блокирует операцию автоматически. Клиенту нужно подтвердить, что платёж делает он, обычно через смс-код или звонок в банк.
Технические проблемы банка
Даже у крупных банков бывают сбои. Клиент может подождать полчаса и повторить попытку. Проверить статус работы платёжных систем можно через сервисы вроде «Сбоев.нет».
Приём платежей через СБП: как устроено и чем отличается
Система быстрых платежей (СБП) работает по другой схеме, чем карточный эквайринг.
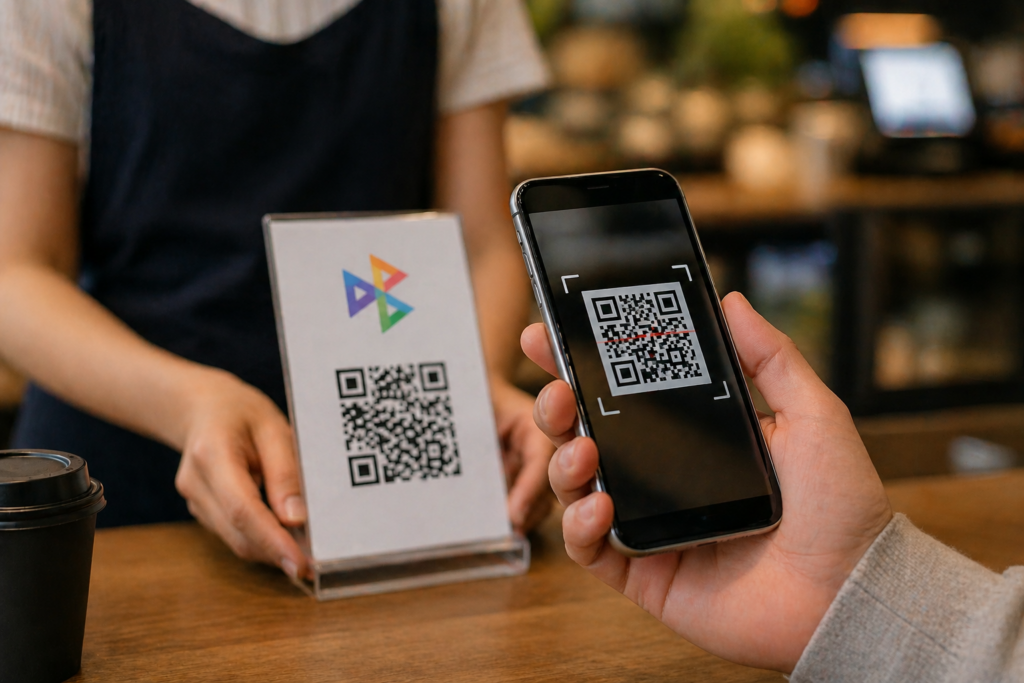
Клиент видит на вашем сайте или на кассе QR‑код. Он сканирует его в приложении своего банка, видит сумму и ваш юридический статус. Подтверждает платёж — и деньги списываются с его счёта мгновенно. Вы получаете их на счёт в течение нескольких секунд.
Важные отличия:
- Комиссия для бизнеса значительно ниже: 0,4–0,7% против 1,5–2,5% у карточного эквайринга.
- Деньги приходят моментально, без двух‑трёхдневного клиринга.
- Нет возможности сделать возврат «в один клик» — возврат идёт только на тот же счёт, с которого платили.
- Клиенту не нужно вводить данные карты — достаточно подтверждения в приложении.
Для интернет-магазинов чаще используют комбинированный сценарий: на странице оплаты висит опция «Оплатить через СБП», после выбора которой генерируется QR‑код или ссылка, открывающая банковское приложение.
Как сделать приём платежей надёжным и удобным для клиента
Несколько простых правил, которые снизят число отказов и повысят доверие.
Правило 1. Предлагайте несколько способов оплаты. Карты, СБП, электронные кошельки. Клиент всегда найдёт подходящий.
Правило 2. Показывайте статусы в реальном времени. После нажатия «Оплатить» пусть на странице появится индикатор «Обработка платежа» или «Перенаправление в банк». Это снижает тревожность.
Правило 3. Давайте понятные сообщения об ошибках. Вместо «Отказ 502» напишите: «Недостаточно средств на карте. Попробуйте другую карту или способ оплаты».
Правило 4. Автоматизируйте возвраты. Если вы сделали возврат, клиент должен получить уведомление на почту или в смс. Это формирует доверие.
Правило 5. Интегрируйте поддержку. Кнопка «Помощь с оплатой» — в зоне видимости. Можно добавить чат-бот, который подскажет частые решения проблем с картами.
Коротко о безопасности: почему клиент может доверять вашему сайту
Клиенты боятся вводить данные карты на незнакомых сайтах. Чтобы они не уходили, нужно показать, что у вас всё серьёзно.
Признаки надёжного приёма платежей:
- Страница оплаты защищена протоколом HTTPS (замочек в адресной строке).
- Платёжный шлюз соответствует стандарту PCI DSS — это подтверждает, что данные карты не хранятся на вашем сервере.
- Вы показываете логотипы платёжных систем и сертификатов безопасности.
- Клиент может оплатить картой, даже не регистрируясь на сайте.
Когда вы используете проверенный платёжный сервис, все эти требования выполняются автоматически. Вам не нужно нанимать специалиста по безопасности.
Часто задаваемые вопросы
Как работает прием платежей на сайте?
Клиент вводит данные карты в защищённую форму. Платёжный шлюз отправляет запрос в банк, банк проверяет карту и наличие средств, блокирует сумму и возвращает ответ. При успехе клиент видит подтверждение, а деньги поступают на ваш счёт через 1–3 дня.
Что такое статус «Ожидает оплаты» и почему он долго висит?
Платеж начат, но клиент не завершил его (не ввёл код подтверждения, закрыл страницу). Статус сбрасывается автоматически через 10–30 минут. Никаких списаний не происходит.
Могут ли деньги списаться с карты клиента, но платеж при этом не пройти?
По закону — нет. При авторизации средства только блокируются. Если платеж не завершён или произошла ошибка, блокировка снимается в течение нескольких часов или дней (в зависимости от банка). Если клиент жалуется, что «деньги списали, а заказа нет», скорее всего, платеж всё же прошёл, но уведомление не пришло. Проверьте историю операций в личном кабинете эквайринга.
Почему иногда нужно так долго ждать возврата денег на карту?
При возврате по карте банк проводит обратную операцию, которая может занимать от 2 до 30 дней из-за особенностей платёжной системы. По СБП возврат быстрее, но всё равно не мгновенный.
Что такое клиринг и почему деньги не приходят сразу?
Клиринг — это сверка и окончательное списание средств между банками в конце рабочего дня. При карточных платежах клиринг происходит 1–3 раза в сутки, поэтому деньги зачисляются не мгновенно. У СБП клиринга как такового нет, поэтому переводы мгновенны.
Как снизить процент отказов при приёме платежей?
Предлагайте несколько способов оплаты, включая СБП, используйте платёжный шлюз с качественным антифродом, показывайте понятные сообщения об ошибках, просите клиентов проверять баланс карты и CVC-код.
Чем отличается приём платежей через СБП от карточного эквайринга?
СБП дешевле (0,4–0,7% вместо 1,5–2,5%), деньги поступают мгновенно, но возврат сложнее и максимальная сумма одного платежа ограничена 1 млн рублей. Карты привычнее клиентам и годятся для крупных сумм.
Как защищены данные клиента при онлайн-оплате?
При использовании надёжного платёжного сервиса данные карты не попадают на ваш сервер. Они передаются по зашифрованным каналам напрямую в банк. Сервис обязан соответствовать стандарту PCI DSS.
Почему при оплате иногда просят ввести код из смс?
Это 3D Secure — дополнительная проверка, что картой пользуется владелец. Так банк защищает клиента от мошенников. Если клиент не получает смс, ему нужно обратиться в свой банк.
Пора наладить приём платежей без головной боли
Теперь вы знаете, как работает приём платежей изнутри: какие этапы проходит транзакция, от чего зависят статусы и что делать при отказах. Гораздо легче, когда вы понимаете логику процесса, правда?
Чтобы вам не пришлось разбираться во всех этих тонкостях в одиночку, используйте надёжный платёжный сервис. Продамус берёт на себя общение с банками, настройку безопасности и маршрутизацию платежей. Подключайте приём карт, СБП и платёжных ссылок в пару кликов.
Подключить приём платежей через Продамус — и ваши клиенты будут платить легко, а вы — видеть деньги на счету без лишних вопросов.
Чем прозрачнее путь платежа, тем спокойнее и вам, и вашим клиентам.