Представьте: вы оказали услугу, клиент доволен, деньги у вас на счету. Проходит месяц, и вдруг — сюрприз. Банк уведомляет, что клиент оспорил платёж, и сумму списывают обратно. Вы в минусе и на услугу, и на товар, и на комиссии. Знакомо?
Это и есть чарджбэк (от англ. chargeback) — процедура принудительного возврата денег покупателю через банк-эмитент его карты. Механизм создавали для защиты от мошенничества, но сегодня это инструмент, которым часто злоупотребляют недобросовестные клиенты. И бизнес остаётся без денег и без товара.
В этом гайде я расскажу, что такое чарджбэк простыми словами, почему он возникает, как выстроить систему защиты (от грамотной оферты до сбора доказательств) и что делать, если спор уже начался.
Чарджбэк простыми словами: как это работает
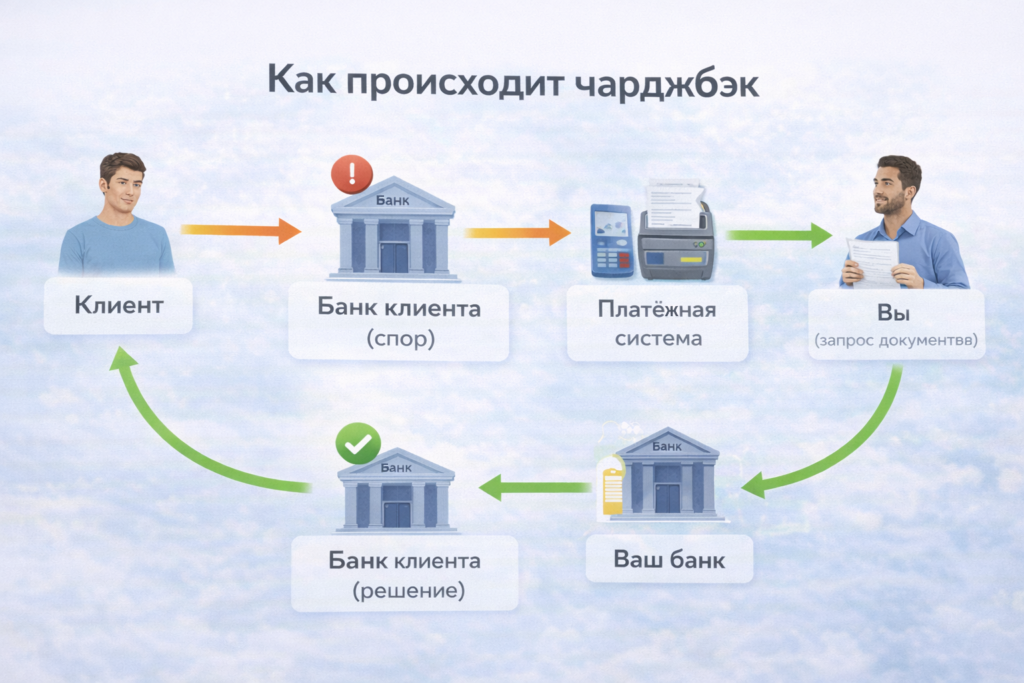
Давайте на пальцах. Ваш клиент заплатил картой. Деньги ушли с его счёта, поступили вам. В любой момент (обычно в течение 120–180 дней) клиент может пойти в свой банк и сказать: «Я этого не платил», «Товар не пришёл» или «Меня обманули». Банк клиента (эмитент) инициирует спор по карте и запрашивает деньги обратно у вашего банка (эквайера).
Ваш банк, в свою очередь, списывает эту сумму с вашего счёта и блокирует её на время разбирательства. Теперь ваша задача — доказать, что услуга была оказана честно. Вы предоставляете документы, банк пересылает их в банк клиента. Там принимают решение: либо возвращают деньги вам (выигрыш), либо оставляют клиенту (проигрыш).
Самое обидное, что даже при выигрыше вы теряете время и нервы. А при проигрыше — ещё и деньги с товаром. Поэтому главная стратегия — снижение рисков до того, как спор возник.
6 главных причин, почему клиенты инициируют чарджбэк
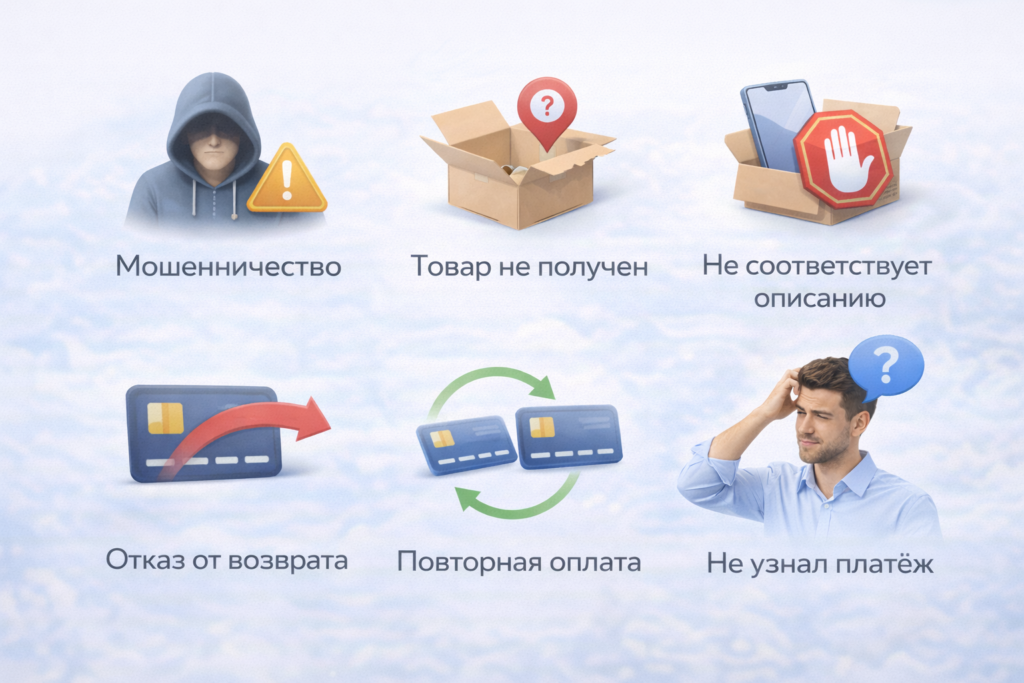
Понимание причин — первый шаг к защите. Вот с чем вы можете столкнуться:
- Мошенничество (Fraud). Самая частая причина. Либо реальный мошенник украл данные карты и расплатился у вас, либо сам клиент притворяется мошенником, утверждая, что не совершал покупку (так называемый «дружественный фрод»).
- Товар не получен. Клиент утверждает, что оплатил, но товар не пришёл или услуга не оказана. Это может быть как правдой (проблемы с доставкой), так и ложью.
- Товар не соответствует описанию. Пришёл не тот цвет, размер, брак, услуга оказана некачественно. Клиент вместо того, чтобы связаться с вами, идёт в банк.
- Отказ от возврата. Клиент вернул товар (или хочет это сделать), но вы по какой-то причине не вернули деньги. Он идёт оспаривать платёж.
- Повторная оплата. Клиента дважды списали за один заказ (техническая ошибка), и он требует вернуть дубликат.
- Не узнал платёж. В выписке по карте клиент видит странное название вашей компании и решает, что это мошенничество, вместо того чтобы вспомнить покупку.
Как защититься от чарджбэка: система безопасности для бизнеса
Защита строится на трёх китах: прозрачные правила, понятные клиенту списания и неопровержимые доказательства. Вот пошаговая инструкция.
Шаг 1: Прозрачная оферта и политика возвратов
Это ваша библия. На сайте, в приложении, в договоре — везде должно быть чётко и ясно написано:
- Что вы продаёте. Подробное описание товара или услуги.
- Как оказывается услуга. Сроки, этапы, формат.
- Политика возвратов. В каких случаях вы возвращаете деньги, а в каких нет. Особенно это важно для инфобизнеса и услуг. Пропишите, что доступ к курсу или консультация считается оказанной услугой.
- Контактные данные. Клиент должен легко найти, куда писать с претензией до того, как побежать в банк.
Хорошая новость в том, что даже если у вас нет сложного сайта, вы можете использовать прозрачные платёжные инструменты. В разделе «ИП» на сайте Продамус как раз описан сценарий для тех, кто начинает с простых ссылок, но уже может фиксировать все операции и условия.
Шаг 2: Правильное отображение в выписке (billing descriptor)
То, что видит клиент в своей банковской выписке, должно быть ему понятно. В идеале это должно быть название вашей компании или сайта, которое он узнает. Если там написано что-то вроде «PAYMENT 12345», клиент в панике идёт в банк. Настройте понятное название у вашего платёжного сервиса.
Шаг 3: Собирайте доказательства оказания услуги или отгрузки товара
Это самый важный пункт. В случае спора у вас должно быть «железобетонное» подтверждение. Что может служить доказательством?
- Для цифровых товаров и услуг:
- Логи доступа. Подтверждение, что клиент заходил в личный кабинет, скачивал файлы, смотрел уроки. Скриншоты системы с датой и временем.
- Переписка. Скриншоты переписки в мессенджерах или email, где клиент подтверждает получение доступа, благодарит или задаёт вопросы по теме. Это лучшее доказательство, что услуга оказывалась.
- Акты. Если вы высылаете акт в электронном виде и клиент его подписывает (хотя бы простым кликом), сохраняйте его.
- Для физических товаров:
- Трек-номер отправления. Данные службы доставки о том, что посылка вручена. Сохраняйте скриншот с сайта перевозчика.
- Подпись в получении. Если доставка курьером и есть бумажный или электронный документ с подписью.
- Фото упаковки и отправления. На случай, если клиент утверждает, что пришла пустая коробка.
Шаг 4: Качественная поддержка и работа с возражениями
Часто клиент идёт в банк не со зла, а от безысходности. Если на вашем сайте нет телефона, а на письма никто не отвечает, он вынужден защищаться через банк. Сделайте поддержку доступной и быстрой. Если клиент написал с проблемой — решите её миром, верните деньги сами (это дешевле, чем чарджбэк и комиссии), и спора не будет.
Для компаний с большим потоком заказов выстроить системную работу с документами и поддержкой — вопрос выживания. В разделе «Юрлица» показан подход, при котором каждый платёж и возврат фиксируется, что сильно упрощает сбор доказательств.
Что делать, если чарджбэк уже начался: пошаговый план
Итак, вы получили уведомление от банка или платёжного сервиса о споре. Паника — плохой помощник. Действуйте так:
- Не игнорируйте. У вас есть жёсткий срок на ответ (обычно 7–14 дней). Если не ответите, спор автоматически проигран.
- Соберите доказательства. Достаньте всё, что у вас есть по этой сделке: скриншоты переписки, логи, трек-номер, акты, оферту с условиями.
- Напишите грамотное опровержение. Подготовьте документ на русском (и иногда на английском, если спор международный), где вы:
- Чётко излагаете суть сделки.
- Приводите доказательства того, что услуга оказана или товар доставлен.
- Ссылаетесь на пункты своей оферты (например, что доступ к курсу считается оказанной услугой).
- Опровергаете претензию клиента.
- Отправьте всё в банк. Через личный кабинет или поддержку вашего эквайера/платёжного сервиса. Продамус, например, помогает своим клиентам в таких ситуациях, предоставляя данные по транзакциям.
- Ждите решения. Оно может занять до 2-3 месяцев. В этот период деньги будут заблокированы.
Таблица: Чек-лист доказательств для разных ситуаций
Чтобы в стрессовой ситуации ничего не забыть, держите под рукой этот список.
| Причина спора (что утверждает клиент) | Ваши главные доказательства | Что ещё пригодится |
| Мошенничество (я не платил) | Данные геолокации IP-адреса плательщика (совпадают с его городом), история предыдущих покупок с этой карты (если есть), прохождение 3-D Secure. | Скриншот страницы с подтверждением 3-D Secure, где видно, что вводился код. |
| Товар/услуга не получены | Трек-номер с отметкой о вручении (для товаров). Логи доступа к личному кабинету, дата и время первого входа (для цифровых услуг). | Переписка, где клиент обсуждает детали получения/использования. |
| Товар не соответствует описанию | Подробное описание товара в оферте на момент покупки. Фото/видео товара до отправки. | Переписка, где клиент не задавал уточняющих вопросов о характеристиках. |
| Отказ от возврата не обработан | Подтверждение того, что вы вернули деньги (платёжное поручение) ИЛИ пункт оферты, по которому возврат не положен (например, для цифровых товаров надлежащего качества). | Скриншот политики возврата на вашем сайте. |
| Повторная оплата | Скриншот, что вторая оплата — это отдельный заказ, который тоже был выполнен. Если ошибка — доказательство, что вы вернули дубликат. | Логи заказов с датами. |
Вместо заключения: профилактика лучше борьбы
Чарджбэк — это неизбежная реальность для любого бизнеса, принимающего онлайн-платежи. Полностью избежать его нельзя, особенно откровенных мошенников. Но можно свести риски к минимуму, выстроив простую, но надёжную систему.
Прозрачная оферта, понятные клиенту списания, сохранение всей переписки и логов, быстрая поддержка — это те инвестиции, которые окупаются сторицей, когда приходит уведомление о споре. Помните: в споре побеждает не тот, кто правее, а тот, у кого больше доказательств.
Хотите принимать платежи через надёжный сервис, который помогает отслеживать все операции и предоставляет данные для споров? Подключайте Продамус и стройте защищённый бизнес с первого дня.
Часто задаваемые вопросы (FAQ)
1. В течение какого времени клиент может инициировать чарджбэк?
Сроки зависят от платёжной системы и банка, но обычно это от 120 до 180 дней с даты покупки. Для некоторых категорий (например, путешествия) этот срок может быть больше.
2. Может ли клиент выиграть спор, если я предоставил все доказательства?
К сожалению, да. Решение принимает банк клиента, и он не всегда объективен. Бывает, что встают на сторону своего клиента, даже если доказательства слабые. Но чем больше у вас доказательств, тем выше шанс на победу.
3. Что такое «дружественный чарджбэк» (friendly fraud)?
Это ситуация, когда реальный клиент совершает покупку, получает товар или услугу, а затем идёт в банк и утверждает, что не совершал платёж, либо товар не получен. По сути, это легализованное мошенничество со стороны покупателя.
4. Как оферта помогает в споре?
Оферта — это ваш договор с клиентом. Если в ней чётко прописано, что момент оказания услуги (например, предоставление доступа к курсу) считается моментом исполнения обязательств, и клиент согласился с этим при покупке, вы можете ссылаться на это в споре.
5. Нужно ли сохранять переписку с клиентами?
Обязательно! Переписка в мессенджерах, соцсетях или по email, где клиент благодарит, задаёт вопросы по теме услуги или подтверждает получение товара, — это лучшее доказательство того, что сделка была реальной и клиент получил желаемое.
6. Что делать, если клиент требует возврат, но по правилам он не положен (например, для цифровых товаров)?
Вы имеете право отказать, ссылаясь на оферту. Но будьте готовы к тому, что клиент может инициировать чарджбэк. В этом случае ваша задача — предоставить банку доказательства, что услуга была оказана и условия возврата были чёткими.
7. Влияет ли большое количество чарджбэков на мой бизнес?
Да, очень сильно. Если у вас высокий процент споров (например, больше 1% от оборота), платёжные сервисы и банки могут внести вас в чёрный список (стоп-лист) или повысить комиссии. Вас могут просто отключить от приёма платежей.
8. Кто платит комиссию за чарджбэк?
Обычно комиссию за проведение процедуры спора (иногда фиксированную сумму, например $15-25) платит проигравшая сторона. Если вы проиграли, с вас спишут сумму спора плюс комиссию. Если выиграли — деньги вернут, но комиссию могут не вернуть.
9. Самозанятые тоже могут столкнуться с чарджбэком?
Да, если они принимают оплату картами через платёжные сервисы. Механизм спора един для всех. Поэтому самозанятым особенно важно сохранять переписку и логи, подтверждающие оказание услуги.