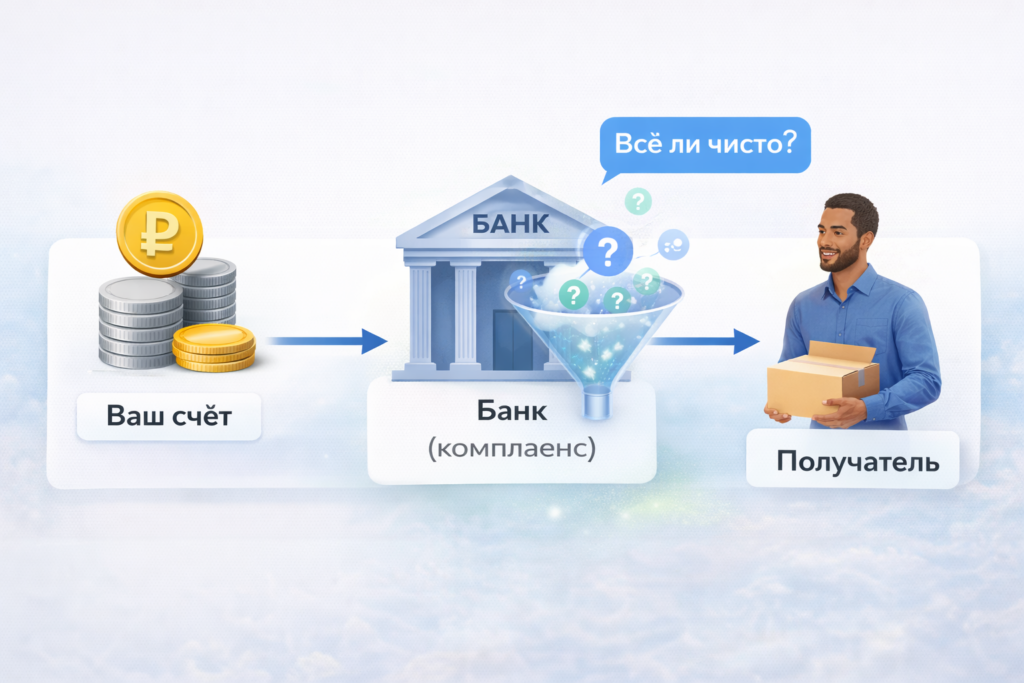
Когда банк пишет, что запрашивает документы по 115-ФЗ, у предпринимателя обычно одна мысль: «Все, счет заблокировали». На практике ситуация чаще сложнее. Банк действительно обязан отслеживать подозрительные операции, оценивать риск клиента и при необходимости запрашивать документы и пояснения. Но запрос банка еще не всегда означает, что бизнесу полностью перекрыли доступ ко всем деньгам.
Самое важное в такой ситуации — не паниковать, не отвечать банку на эмоциях и не отправлять бессистемный архив из файлов, особенно если бизнес уже использует прием онлайн-платежей и работает с большим потоком транзакций. Чем спокойнее и понятнее вы объясните, откуда пришли деньги, за что платит клиент и какими документами это подтверждается, тем выше шанс быстро пройти проверку и снять вопросы. Банки вправе запрашивать документы для правильной квалификации операции, а кредитные организации обязаны выявлять подозрительные операции в рамках 115-ФЗ.
Что на самом деле означает «блокировка по 115-ФЗ»
В деловом обиходе фразой «заблокировали счет по 115-ФЗ» часто называют сразу несколько разных ситуаций. На практике банк может просто запросить документы, ограничить отдельную операцию, отключить дистанционное банковское обслуживание или отказать в проведении части операций до завершения проверки. Банк России прямо указывает, что кредитные организации оценивают риск клиента на основе внутренних правил контроля, а банковские статьи и разъяснения для бизнеса отмечают, что сначала обычно идет проверка, а уже потом при необходимости вводятся ограничения.
То есть «проблема по 115-ФЗ» не всегда выглядит как полная и мгновенная заморозка бизнеса. Иногда деньги продолжают поступать на счет, налоги и часть обязательных платежей могут быть доступны, а вопросы у банка касаются только отдельных переводов, снятия наличных или расчетов с контрагентами. Именно поэтому сначала нужно понять, что именно произошло: запросили документы, приостановили конкретную операцию или ввели более жесткие ограничения.
Почему банк вообще заинтересовался вашим счетом
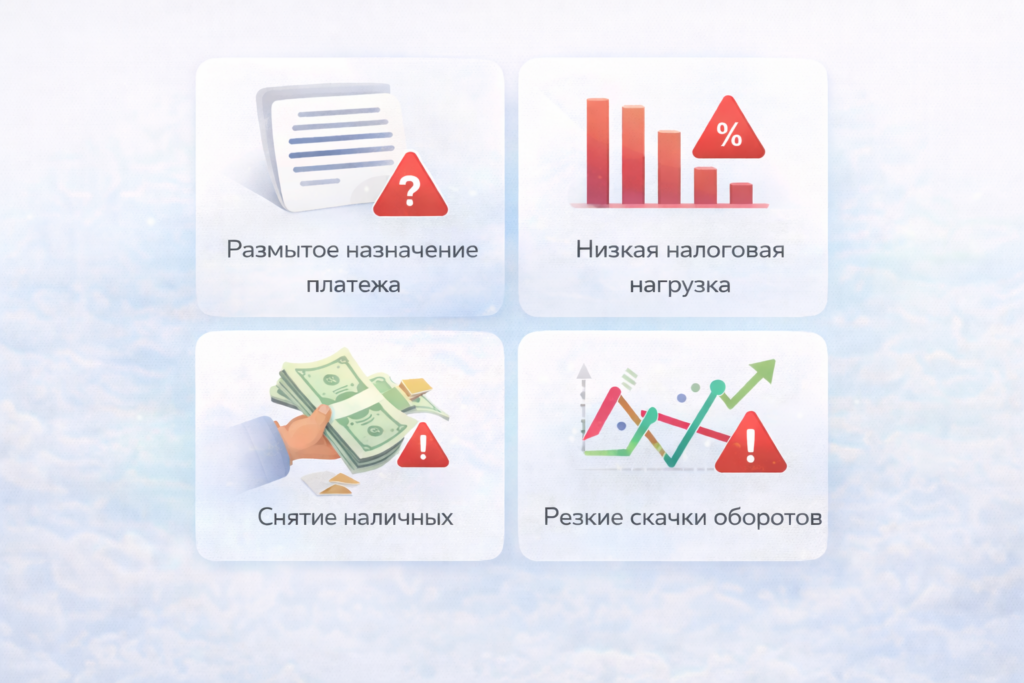
Банку важна не только сумма операций, но и логика движения денег. Если операции выглядят нетипично для вашей деятельности, если деньги быстро заходят и уходят дальше, если назначения платежей размыты, а по сделкам нет понятных документов, это может вызвать вопросы. В разъяснениях для бизнеса среди распространенных причин ограничений называют неправильное оформление платежных документов, частое снятие наличных, скрытие значимой информации от банка и попытки снизить налоговую нагрузку незаконными способами.
Отдельный риск — слабая связка между реальной услугой и бумажным следом. Например, бизнес принимает деньги за консультации, доступ к онлайн-продукту, бронь, обучение или разовые цифровые услуги, в том числе через платежную ссылку, но не может быстро показать договор, оферту, переписку, акт, чек или иное подтверждение того, за что именно клиент заплатил. В такой ситуации даже реальный белый бизнес выглядит для банка менее прозрачным, чем должен. Банки вправе запрашивать документы именно для того, чтобы понять характер деловых отношений и экономический смысл операции.
Еще одна зона риска — контрагенты. Банк России ведет справочный сервис по платформе ЗСК, где можно проверить, не отнесены ли компания или ИП к высокой группе риска совершения подозрительных операций. Если у контрагента высокий риск, взаимодействие с ним небезопасно с точки зрения антиотмывочного законодательства.
Как банк и предприниматель по-разному видят одну и ту же ситуацию
| Ситуация | Как это видит предприниматель | Как это может видеть банк | Что лучше подготовить |
|---|---|---|---|
| Резко выросла выручка | «Пошли продажи, это хорошо» | Нетипичный скачок оборотов без понятной истории | Договоры, счета, рекламные кампании, объяснение роста |
| Много переводов физлицам | «Так я плачу исполнителям» | Дробление выплат или непрозрачная схема расчетов | Договоры ГПХ, акты, назначения платежей |
| Деньги быстро уходят дальше | «Обычный поток оплат и расходов» | Транзитный характер операций | Пояснение бизнес-модели, закупки, счета поставщиков |
| Назначения платежей общие | «И так понятно» | Неясно, за что именно пришли деньги | Более точные формулировки, оферта, перечень услуг |
| Есть наличные снятия | «Нужно на операционные расходы» | Повышенный риск непрозрачного использования денег | Лимиты, внутренние документы, хозяйственная логика |
| Контрагент вызывает вопросы | «Я об этом не знал» | Риск связи с сомнительной стороной | Проверка по ИНН, договор, переписка, закрывающие документы |
Подход банка и предпринимателя часто не совпадает. Для владельца бизнеса операция выглядит понятной просто потому, что он знает свой процесс изнутри. Банк же оценивает не ваши намерения, а документы, назначения, структуру операций и уровень риска клиента. Именно поэтому хороший ответ банку — это не эмоции, а ясная логика и доказательства.
Какие документы обычно запрашивает банк
Универсального списка на все случаи нет, но базовый набор довольно типичный. По разъяснениям для бизнеса банк чаще всего просит документы по сделке, документы, подтверждающие исполнение, и налоговые документы. В частности, это могут быть договор, счет, закупочный акт, чек, квитанция, накладная, налоговая декларация и подтверждение уплаты налогов. Дополнительный перечень зависит от сферы бизнеса и того, что именно вызвало вопросы.
Чаще всего стоит заранее собрать:
- договоры с клиентами и поставщиками
- счета, акты, накладные, заявки
- оферту и правила оплаты, если продажи идут онлайн
- чеки и документы по фискализации, если они применимы
- пояснение по модели бизнеса
- переписку с клиентом или подтверждение заказа
- налоговые документы
- выписки и расшифровку спорных операций
- сведения по контрагентам, если банк задал о них вопросы
Если в вашей модели расчетов действует 54-ФЗ и онлайн-касса, лучше заранее убедиться, что чеки формируются корректно и при необходимости быстро подтверждаются документами.
Что делать в первые 24 часа
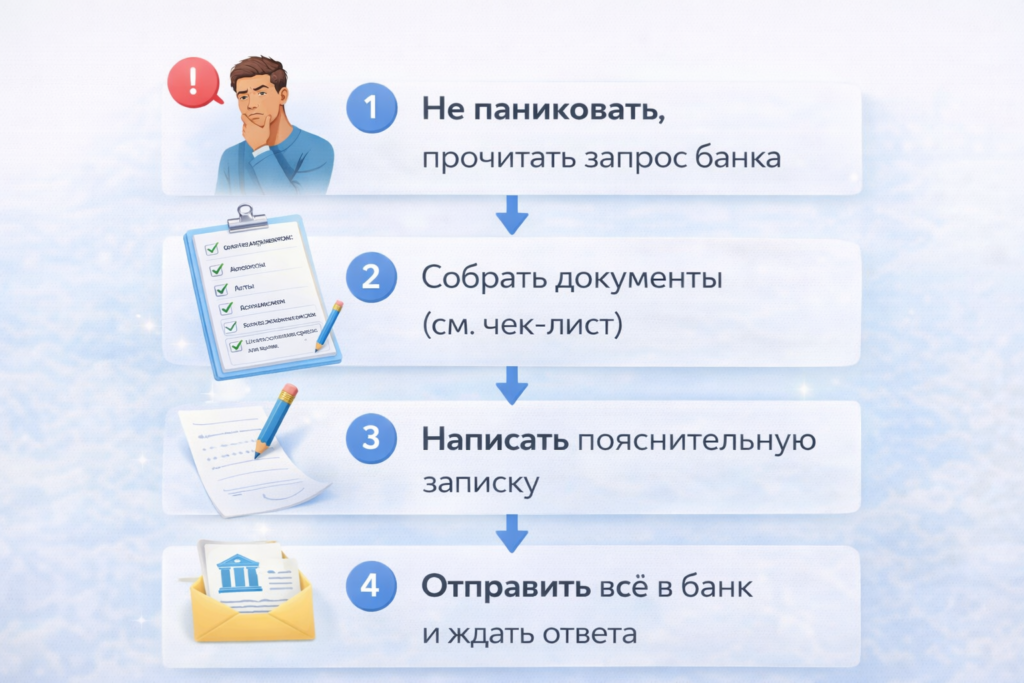
1. Внимательно прочитать запрос банка
Нужно понять, что именно интересует банк: конкретная операция, период, контрагент, тип платежей или общий профиль бизнеса. Частая ошибка — отвечать на общий страх, а не на конкретный запрос.
2. Не отправлять документы хаотично
Если просто переслать папку из 70 файлов без структуры, это редко помогает. Гораздо лучше сделать короткое сопроводительное письмо и приложить документы по логике: договор → счет → оплата → исполнение → чек или закрывающий документ.
3. Кратко объяснить модель бизнеса
Банку легче рассматривать документы, когда перед ним есть простое объяснение: чем занимается компания, кто платит, за что платит, как происходит исполнение, почему такие суммы и почему такой поток денег.
4. Проверить назначения платежей и слабые места
Иногда корень проблемы не в самом факте операции, а в ее оформлении. Размытые назначения, переводы «за услуги» без расшифровки, несостыковки между платежом и договором создают лишние вопросы.
5. Уложиться в срок и сохранить спокойный тон
Банку нужен рабочий ответ, а не спор. Даже если запрос кажется избыточным, лучше сначала закрыть вопрос по сути и только потом обсуждать объем требований.
Такой порядок действий соответствует общей логике, о которой пишут Банк России, КонсультантПлюс и практические материалы для бизнеса: банк проверяет риск, запрашивает документы, а клиенту важно дать структурированный и понятный ответ.
Как отвечать банку, чтобы повысить шанс на положительный исход
Хороший ответ банку обычно строится по простой схеме.
Сначала — коротко о компании. Чем занимаетесь, кто ваши клиенты, как вы получаете оплату. Затем — пояснение по спорным операциям. После этого — список приложенных документов в том порядке, который подтверждает экономический смысл платежей.
Пример логики ответа:
- Компания оказывает такие-то услуги или продает такие-то товары.
- Оплата от клиентов поступает по такому-то сценарию.
- Конкретная операция относится к такой-то сделке.
- В подтверждение прилагаются договор, счет, акт, чек и иные документы.
- Налоги уплачиваются в штатном режиме, деятельность ведется реально.
Не стоит писать банку длинное эмоциональное письмо в духе «почему вы мешаете работать». Намного эффективнее сухой и спокойный ответ по существу. Банк запрашивает документы именно для квалификации операции, и чем очевиднее вы покажете происхождение денег и реальность сделки, тем лучше.
Типичные ошибки бизнеса при ответе на запрос по 115-ФЗ
| Ошибка | Почему это мешает | Как лучше |
|---|---|---|
| Отправили архив без пояснений | Банку сложно быстро увидеть логику сделки | Добавить сопроводительное письмо и список документов |
| Не связали платеж с конкретной услугой | Операция выглядит абстрактно | Показать путь от договора до исполнения |
| Прислали только договор | Недостаточно подтверждений реальности операции | Добавить акты, чеки, переписку, счет |
| Ответили слишком общо | Не сняли вопросы по сути | Дать конкретику по суммам, датам и контрагентам |
| Начали спорить вместо объяснения | Это не ускоряет проверку | Сначала закрыть вопрос фактами |
| Игнорировали запрос или опоздали | Риск усиления ограничений | Ответить в срок и в понятной структуре |
Эти ошибки особенно опасны для бизнеса, который принимает много мелких платежей онлайн, работает через ссылки на оплату, мессенджеры и Telegram, где особенно важно заранее продумать, как принимать оплату в Telegram так, чтобы вся схема выглядела для банка прозрачной.
Как снизить риск блокировки счета заранее
Главная защита — не хитрость, а прозрачность. Банк России прямо пишет, что кредитные организации оценивают уровень риска клиента и выстраивают отношения на основе своих правил внутреннего контроля. Это значит, что бизнесу важно выглядеть понятным не только самому себе, но и внешнему наблюдателю.
Что реально помогает заранее:
- понятные назначения платежей
- договорная база и оферта, если продажи идут онлайн
- чеки и закрывающие документы там, где они должны быть
- логичная структура переводов физлицам
- отсутствие резких и необъяснимых скачков по счету без документов
- проверка сомнительных контрагентов
- аккуратный документооборот по каждой услуге или поставке
Отдельно стоит проверять контрагентов. У Банка России есть справочный сервис по платформе ЗСК, где можно посмотреть, не попала ли компания или ИП в высокую группу риска. Это не заменяет полноценную проверку партнера, но дает дополнительный ориентир.
Если бизнес принимает платежи в интернете, полезно выстроить платежный контур так, чтобы потом можно было быстро показать цепочку: кто платил, за что платил, по какому основанию, как был оформлен возврат, есть ли подтверждение исполнения. Для банка это не мелочь, а признак понятной и реальной деловой модели.
Нужен ли резервный счет
Во многих случаях — да. Это не означает, что нужно распылять хаос по нескольким банкам. Но держать весь поток бизнеса в одной точке риска тоже не лучшая стратегия. Практические материалы для бизнеса в 2026 году прямо обсуждают, почему опасно держать компанию только на одном счете, особенно если прием платежей критичен для ежедневной работы.
Резервный счет не решает все вопросы по 115-ФЗ автоматически, но помогает не останавливать деятельность полностью, если основной банк запросил документы или ограничил часть операций. Важно только, чтобы резервный сценарий тоже был прозрачным и не выглядел как попытка скрыться от проверки.
Что делать, если банк не снял ограничения
Если банк рассмотрел документы и сообщил, что основания для отказа или ограничений устранить не удалось, у клиента есть право на дальнейшее обжалование. В документах Банка России прямо отражено, что кредитная организация должна информировать клиента о праве обратиться с заявлением и документами в межведомственную комиссию, а также исполнять решения такой комиссии или суда.
Это уже более формальный этап. В такой ситуации особенно важно, чтобы пакет документов был полным, логичным и без противоречий. Если дело дошло до спора, небрежно оформленные пояснения и разрозненные файлы работают против бизнеса.
Короткий план действий, если банк уже написал
Сохраните этот порядок:
- понять, что именно запросили
- собрать документы по конкретным операциям
- кратко описать модель бизнеса
- показать связь платежа, договора и исполнения
- ответить спокойно и в срок
- проверить контрагентов и назначения платежей
- на будущее выстроить более прозрачный документооборот
- при необходимости использовать резервный банковский сценарий
- если ограничения не сняты, рассмотреть обращение в межведомственную комиссию
Частые вопросы
Банк может запросить документы даже у обычного малого бизнеса?
Да. Банки проверяют операции компаний, ИП и физлиц в рамках 115-ФЗ. Запрос документов сам по себе — стандартная процедура финансового мониторинга, а не признак того, что бизнес уже признали нарушителем.
Если пришел запрос, это уже полная блокировка счета?
Не обязательно. На практике сначала может идти проверка, запрос документов или ограничение отдельных действий. Полная картина зависит от конкретного банка и характера операций.
Какие документы лучше иметь под рукой всегда?
Минимум: договоры, счета, акты или иные подтверждения исполнения, чеки, налоговые документы и понятное описание бизнес-модели. Именно эти группы документов чаще всего фигурируют в разъяснениях банков по 115-ФЗ.
Можно ли заранее проверить контрагента на риск?
Да. У Банка России есть справочный сервис по платформе ЗСК для проверки по ИНН, не отнесены ли компания или ИП к высокой группе риска совершения подозрительных операций.
Что хуже всего делать после запроса банка?
Игнорировать письмо, отвечать на эмоциях или отправлять беспорядочный набор файлов без пояснений. Банк ищет экономический смысл и подтверждение операции, а не объем документов сам по себе.
Главное
Запрос по 115-ФЗ — неприятная, но рабочая ситуация, через которую проходят и вполне белые компании. Чаще всего бизнесу мешает не сам факт проверки, а неподготовленность: размытые назначения, слабая связка между платежом и услугой, отсутствие документов под рукой и привычка отвечать в спешке.
Чем прозрачнее устроен прием денег, чем понятнее документооборот и чем быстрее вы можете показать реальность сделки, тем спокойнее проходит диалог с банком, а бизнесу проще подключить прием платежей без лишнего хаоса в расчетах. А если банк уже задал вопросы, лучший ответ — не паника, а четкая логика, документы и спокойное объяснение, как именно работает ваш бизнес.